Hòa Phát vượt kế hoạch lợi nhuận năm sau chín tháng, song thị giá không thể suy thẳng từ đỉnh lợi nhuận quý III. Báo cáo này nối tín hiệu vĩ mô, sản lượng thép, cấu trúc vốn và biên gộp vào một giá trị hợp lý có điều kiện cho 12–18 tháng.
Luận điểm: sản lượng thép bán 9T/2026 tăng 39%, riêng HRC tăng 59%, đưa doanh thu thuần tăng 55% và biên gộp tăng khoảng 1,6 điểm phần trăm. Tuy nhiên, lãi vay 9 tháng tăng từ 1,88 lên 4,63 nghìn tỷ đồng và chu kỳ đầu tư tiếp tục đòi hỏi vốn. Giá trị 23.000 đồng dựa trên lợi nhuận cổ đông mẹ 2027E 27,7 nghìn tỷ đồng, P/E 7 lần và 8,443 tỷ cổ phiếu; ở giá 21.100 đồng, biên so với giá trị cơ sở chỉ khoảng 8%, chưa đạt ngưỡng 20% của chiến lược mua mới.
HPG được chọn theo yêu cầu phân tích mã của độc giả. Kiểm tra toàn bộ bài phân tích cổ phiếu công khai của GoldenKey trong 30 ngày trước 06/11 cho thấy FPT và KDH đã xuất hiện; HPG chưa có bài trùng. Giá 21.100 đồng, giảm 1,86%, khối lượng khoảng 12,90 triệu cổ phiếu là mốc 11:29 phiên 06/11, không phải giá đóng cửa hoặc thanh khoản cả ngày (bảng giá theo thời điểm).
1. Từ vĩ mô đến nhu cầu thép: tín hiệu mạnh, độ trễ vẫn hiện hữu
Quan sát. Theo cơ quan thống kê, IIP tháng 10 tăng 15,0% so với cùng kỳ, lũy kế mười tháng tăng 12,4%. Vốn đầu tư thực hiện từ ngân sách tháng 10 đạt 121,6 nghìn tỷ đồng (+23,7%); mười tháng 783,9 nghìn tỷ (+19,8%), tương ứng 69,0% kế hoạch năm. FDI giải ngân mười tháng 24,08 tỷ USD (+13,1%). CPI tháng 10 tăng 5,09% cùng kỳ và bình quân mười tháng tăng 4,57% (NSO, báo cáo tháng 10/2026). Đây là tín hiệu về công suất công nghiệp và dòng xây dựng, không phải số đơn hàng HPG.
Suy luận truyền dẫn. Giải ngân thực tế thường đi từ nghiệm thu, thi công nền móng và kết cấu tới tiêu thụ thép xây dựng; FDI thực hiện đi qua xây nhà xưởng và thiết bị, song độ trễ khác nhau theo dự án. IIP chung có thể tăng nhờ điện tử hoặc thực phẩm mà không kéo cùng tỷ lệ nhu cầu thép. Vì vậy chỉ xác nhận pha cầu khi thép thành phẩm bán ra, tồn kho và giá bán ròng cùng cho thấy hấp thụ; chỉ tiêu sản xuất tăng riêng lẻ có thể là tích kho. CPI cao cũng làm chi phí vốn và khả năng kích thích cầu kém thuận lợi. Với thị trường quốc tế, chênh lệch giá HRC nhập khẩu và chính sách phòng vệ thương mại quyết định khả năng giữ giá nội địa; mô hình không giả định một mức thuế hay giá nhập khẩu chưa kiểm chứng.
2. HRC là động cơ sản lượng; khác biệt giữa công suất và doanh thu
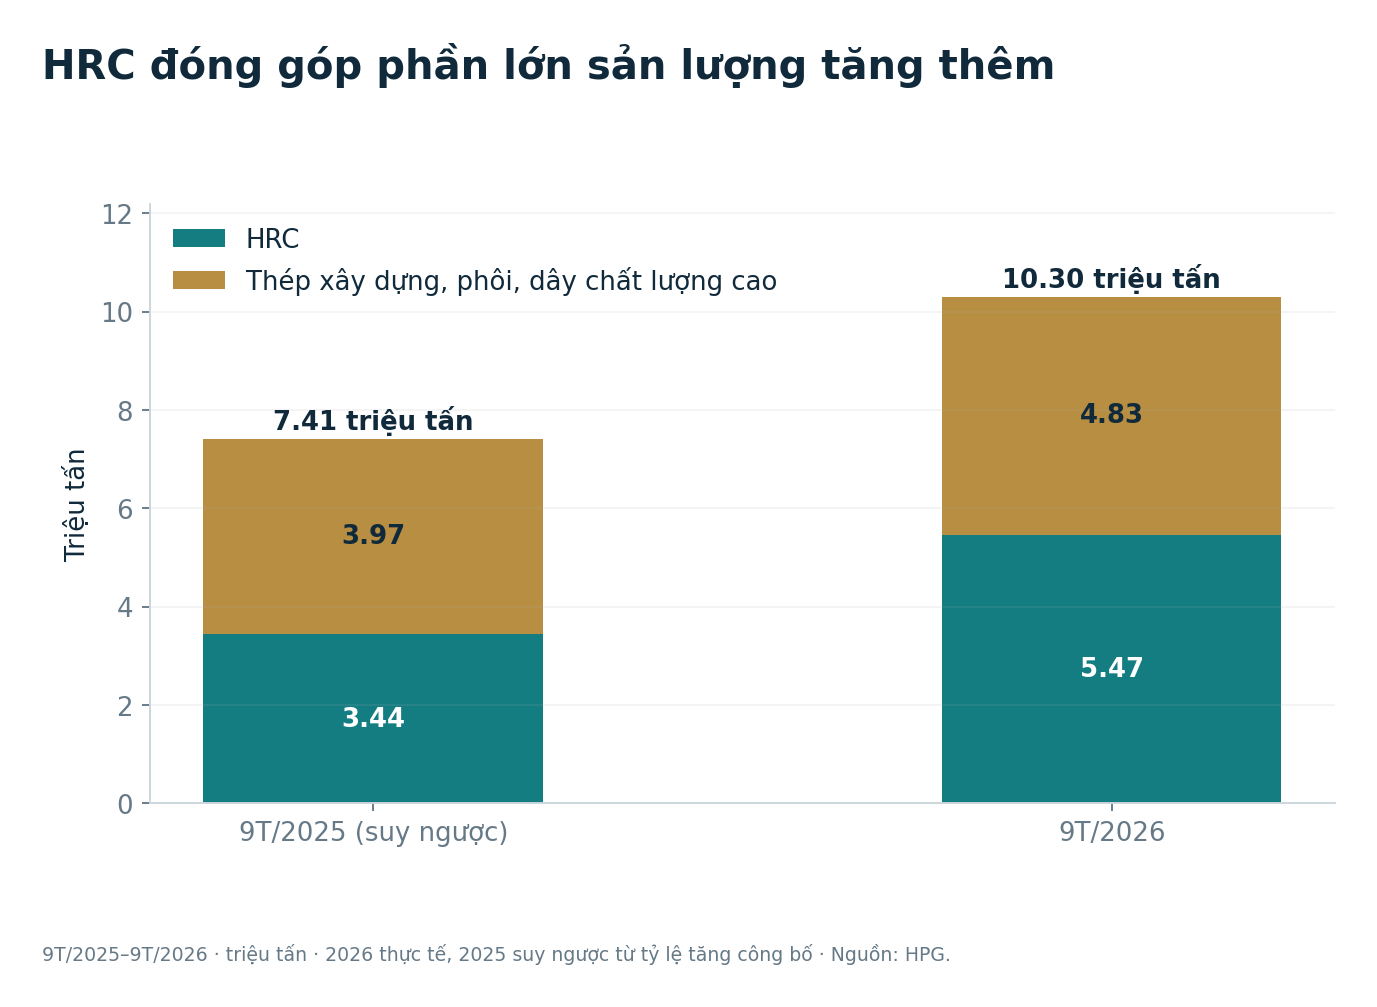
Quan sát. HPG công bố 9T/2026 sản xuất 10,7 triệu tấn thép thô (+35%); bán 10,3 triệu tấn HRC, thép xây dựng, dây chất lượng cao và phôi (+39%). HRC đạt 5,47 triệu tấn (+59%); thép xây dựng và dây trên 4 triệu tấn (+15%); phôi 811 nghìn tấn (+69%). Quý III bán 3,8 triệu tấn sản phẩm lõi, tăng 54% cùng kỳ, trong đó HRC trên 2 triệu tấn (công bố sản lượng HPG). Năng lực thép thô danh nghĩa khoảng 16 triệu tấn/năm theo HPG; không lấy 10,3/16 để gọi là tỷ lệ vận hành vì một bên là sản lượng bán thành phẩm theo nhóm, bên kia là công suất thép thô và khác kỳ.
Suy luận. Phần lớn tăng trưởng sản lượng chín tháng đến từ HRC: 5,47−5,47/1,59≈2,03 triệu tấn, so với mức tăng khoảng 2,89 triệu tấn của toàn nhóm sản phẩm lõi. Nhưng doanh thu/tấn của thép HRC, phôi và sản phẩm hạ nguồn không đồng nhất; tăng tấn không tự động cho biên lợi nhuận cao hơn. Điều kiện then chốt là duy trì chênh lệch giữa giá bán ròng với giá quặng, than cốc, điện và khấu hao Dung Quất 2.
3. BCTC: lợi nhuận tăng nhanh, lãi vay tăng còn nhanh hơn
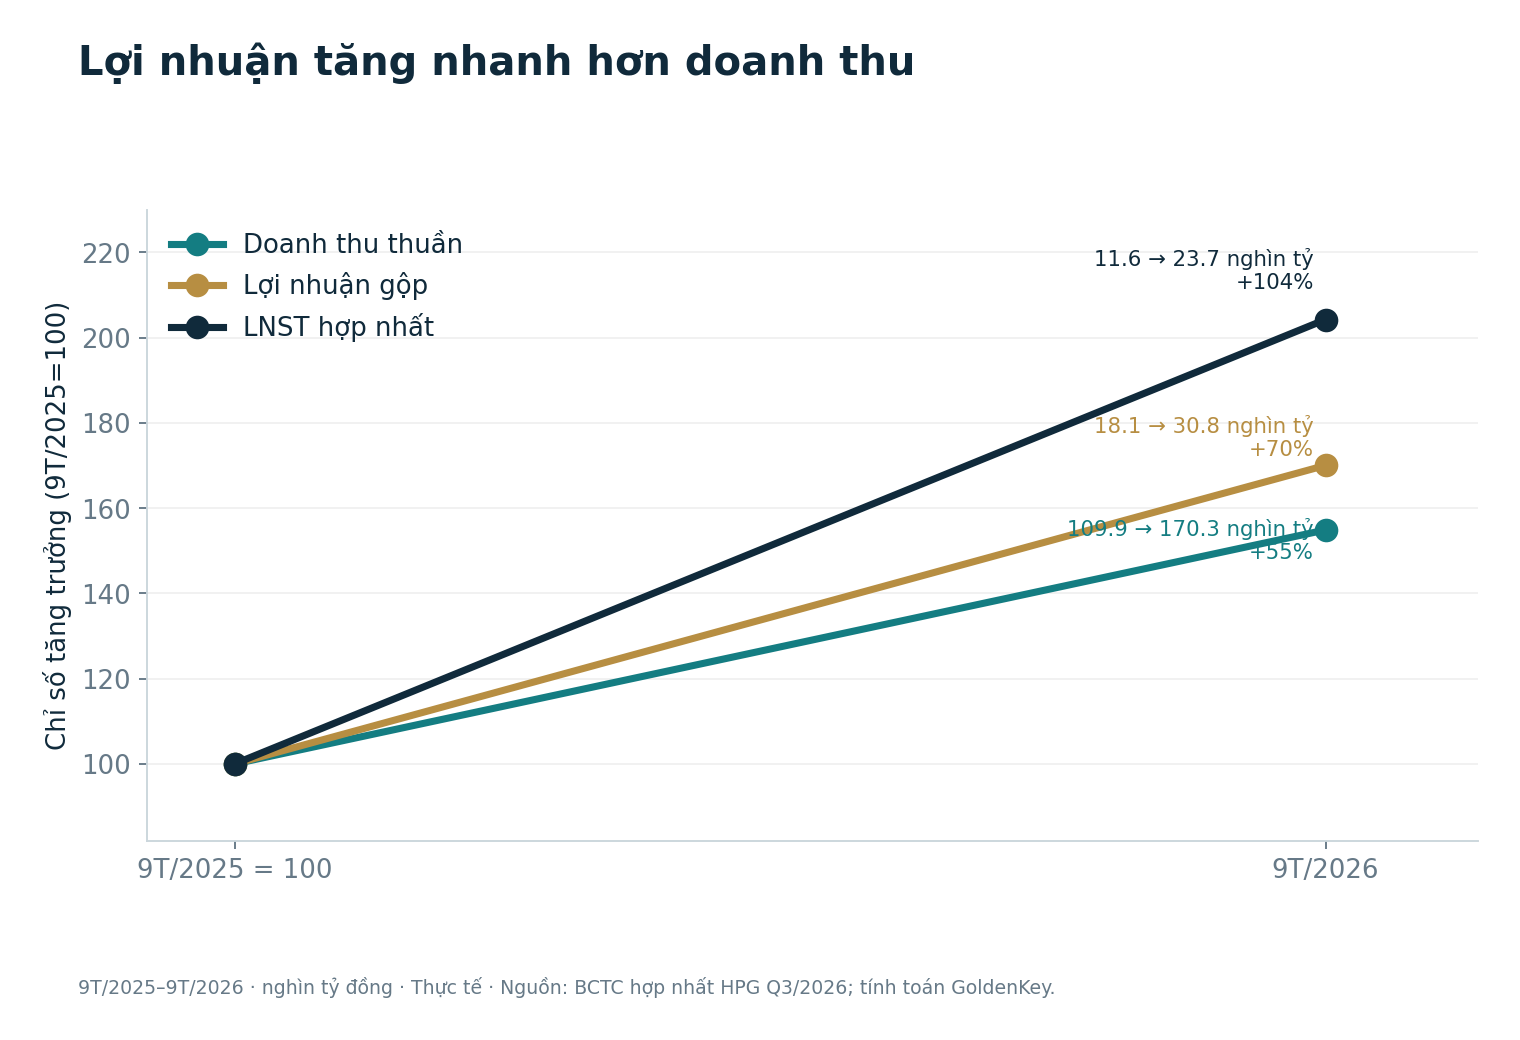
Quan sát từ BCTC hợp nhất. Doanh thu thuần 9T/2026 là 170,274 nghìn tỷ đồng, so với 109,940 nghìn tỷ cùng kỳ (+54,9%); lợi nhuận gộp 30,775 so với 18,101 nghìn tỷ (+70,0%); biên gộp 18,07% so với 16,46%. LNST hợp nhất 23,746 nghìn tỷ (+104,2%); phần thuộc cổ đông mẹ khoảng 23,582 nghìn tỷ sau khi trừ lợi ích cổ đông không kiểm soát 0,163 nghìn tỷ. Quý III doanh thu thuần 62,214 nghìn tỷ, biên gộp 19,16%, LNST 8,265 nghìn tỷ. HPG trong tin doanh nghiệp nêu doanh thu 171,539 nghìn tỷ cho 9 tháng và 62,669 nghìn tỷ cho quý III; chênh lệch so với doanh thu thuần do phạm vi doanh thu trước các khoản giảm trừ. Mô hình dưới đây nhất quán dùng doanh thu thuần (BCTC hợp nhất quý III/2026; công bố kết quả HPG).
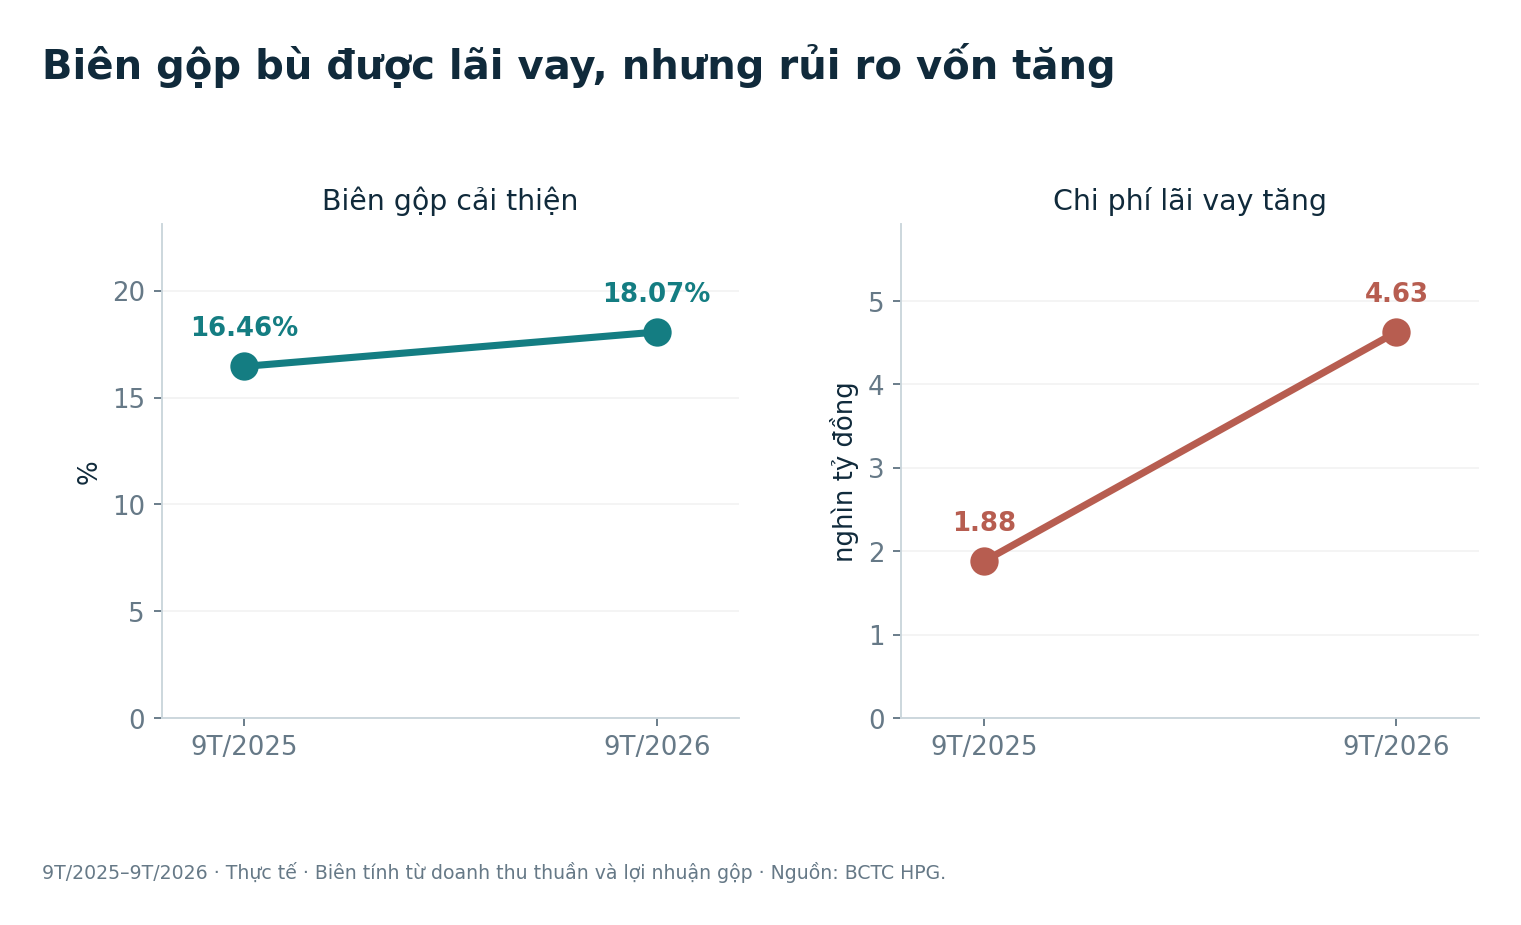
Chi phí lãi vay 9T/2026 là 4,627 nghìn tỷ so với 1,878 nghìn tỷ cùng kỳ; quý III riêng 1,774 nghìn tỷ so với 0,812 nghìn tỷ. Sự mở rộng biên gộp hiện đã hấp thụ khoản tăng lãi vay, nhưng nếu giá HRC suy yếu trước khi nợ giảm hoặc chi phí cố định đi hết vào giá vốn, độ bền lợi nhuận sẽ thấp hơn tốc độ tăng doanh thu. Khoản lợi nhuận vượt kế hoạch năm 22 nghìn tỷ sau chín tháng là quan sát; không thay thế việc dự phóng chu kỳ 2027 (BCTC HPG; kế hoạch công bố).
4. Bảng cân đối và tiền: sức chịu đựng, không đồng nhất với tiền nhàn rỗi
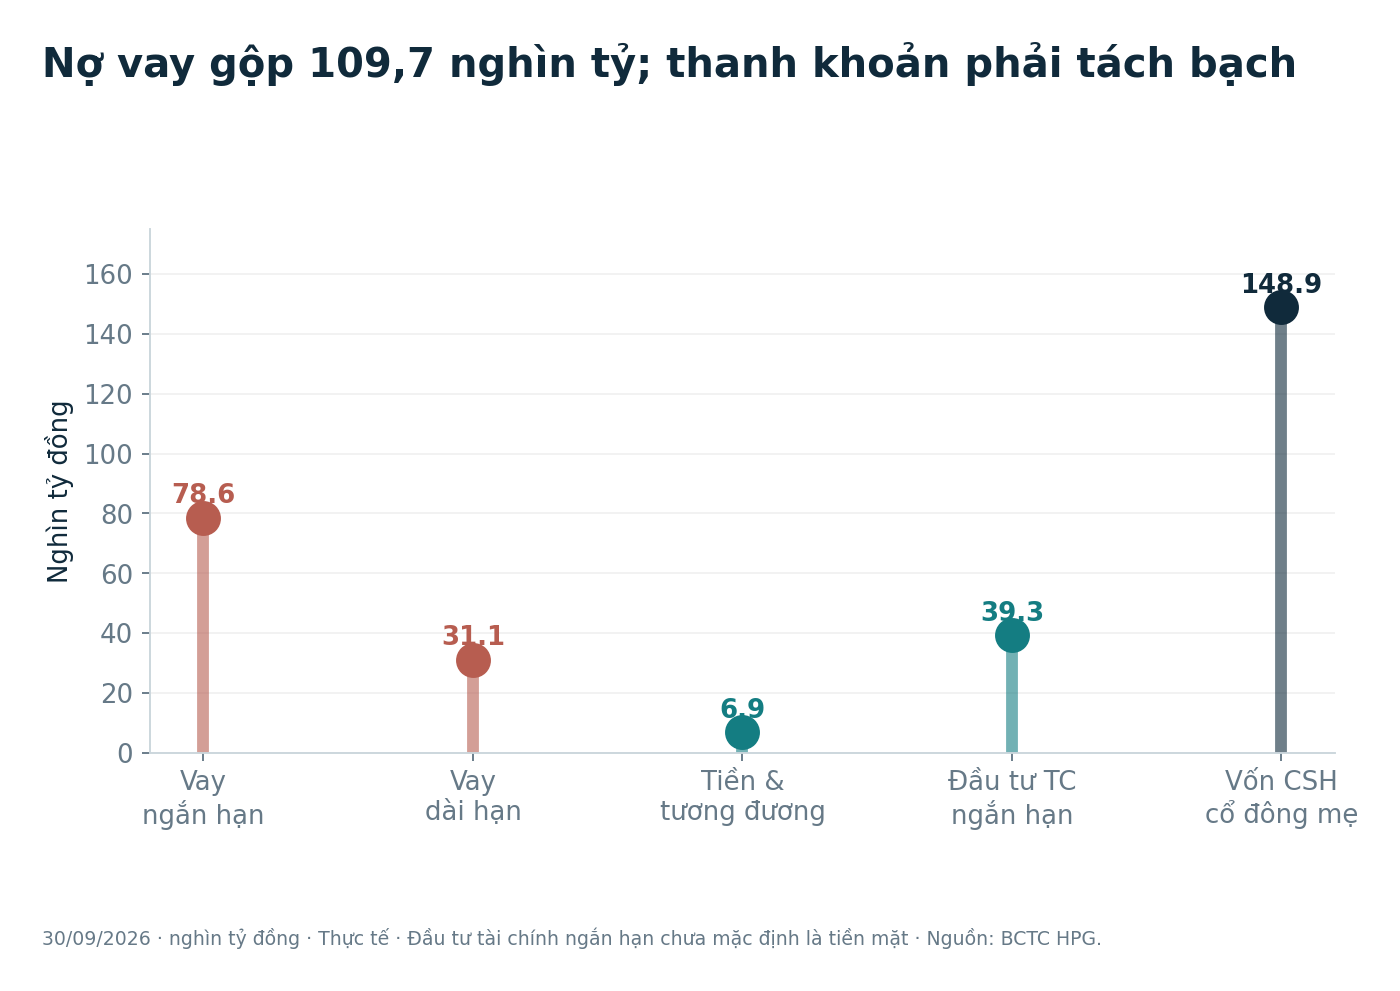
Tại 30/09, tổng tài sản 283,450 nghìn tỷ; vốn chủ sở hữu hợp nhất 149,568 nghìn tỷ, trong đó ước tính vốn cổ đông mẹ 148,855 nghìn tỷ sau trừ 0,713 nghìn tỷ lợi ích không kiểm soát. Nợ vay ngắn hạn khoảng 78,615 nghìn tỷ và dài hạn 31,074 nghìn tỷ, tổng 109,689 nghìn tỷ. Tiền và tương đương 6,853 nghìn tỷ; đầu tư tài chính ngắn hạn 39,274 nghìn tỷ. Nếu chỉ trừ tiền, nợ vay ròng khoảng 102,836 nghìn tỷ; nếu có thể chuyển đổi toàn bộ đầu tư ngắn hạn theo giá trị ghi sổ thì còn khoảng 63,562 nghìn tỷ. Khoảng sau là phép đo độ nhạy thanh khoản, không khẳng định mọi khoản đầu tư đều là tiền sẵn dùng. Tồn kho 46,949 nghìn tỷ, giảm khoảng 5,182 nghìn tỷ so với đầu năm (BCTC HPG).
Dòng tiền kinh doanh 9T đạt khoảng 20,936 nghìn tỷ, bằng 88% LNST hợp nhất. Tiền chi mua sắm, xây dựng tài sản dài hạn khoảng 14,607 nghìn tỷ; phần chênh đơn giản 6,329 nghìn tỷ chỉ là CFO trừ chi tài sản cố định, chưa phải dòng tiền tự do thuộc cổ đông vì còn khoản đầu tư khác, biến động nợ và phân phối vốn. Dòng tiền đầu tư ròng âm khoảng 33,419 nghìn tỷ bao gồm các luồng tiền tài chính; không đồng nhất nó với vốn đầu tư xây dựng (lưu chuyển tiền tệ HPG).
5. Giả định 2026–2027: phép tính và điểm có thể sai
Để tránh dùng một “giá thép bình quân” không tồn tại trong BCTC hợp nhất, báo cáo lấy doanh thu thuần hợp nhất trên mỗi tấn sản phẩm thép lõi bán ra làm biến đại diện. Chín tháng là 170,274/10,3≈16,53 triệu đồng/tấn; đây là tỷ số pha trộn gồm cả doanh thu ngoài thép và hiệu ứng cơ cấu, không phải ASP HRC. Dự phóng sẽ sai nếu cơ cấu sản phẩm hoặc doanh thu ngoài thép thay đổi mạnh.
| Biến | Số gốc / phép tính cơ sở | 2026E / 2027E | Điều kiện khiến sai |
|---|---|---|---|
| Sản lượng lõi bán | 9T: 10,3 triệu tấn; Q3: 3,8 triệu tấn | Q4: 3,4; FY26: 13,7; FY27: 14,5 triệu tấn (+5,8%) | HRC nội địa hấp thụ chậm, xuất khẩu bị ép giá, vận hành Dung Quất 2 trục trặc |
| Doanh thu thuần/tấn đại diện | 9T: 16,53 triệu đồng/tấn | Q4: 16,10; FY27: 16,30 triệu đồng/tấn | Giá bán ròng/mix thép khác kỳ gốc; doanh thu ngoài thép lệch |
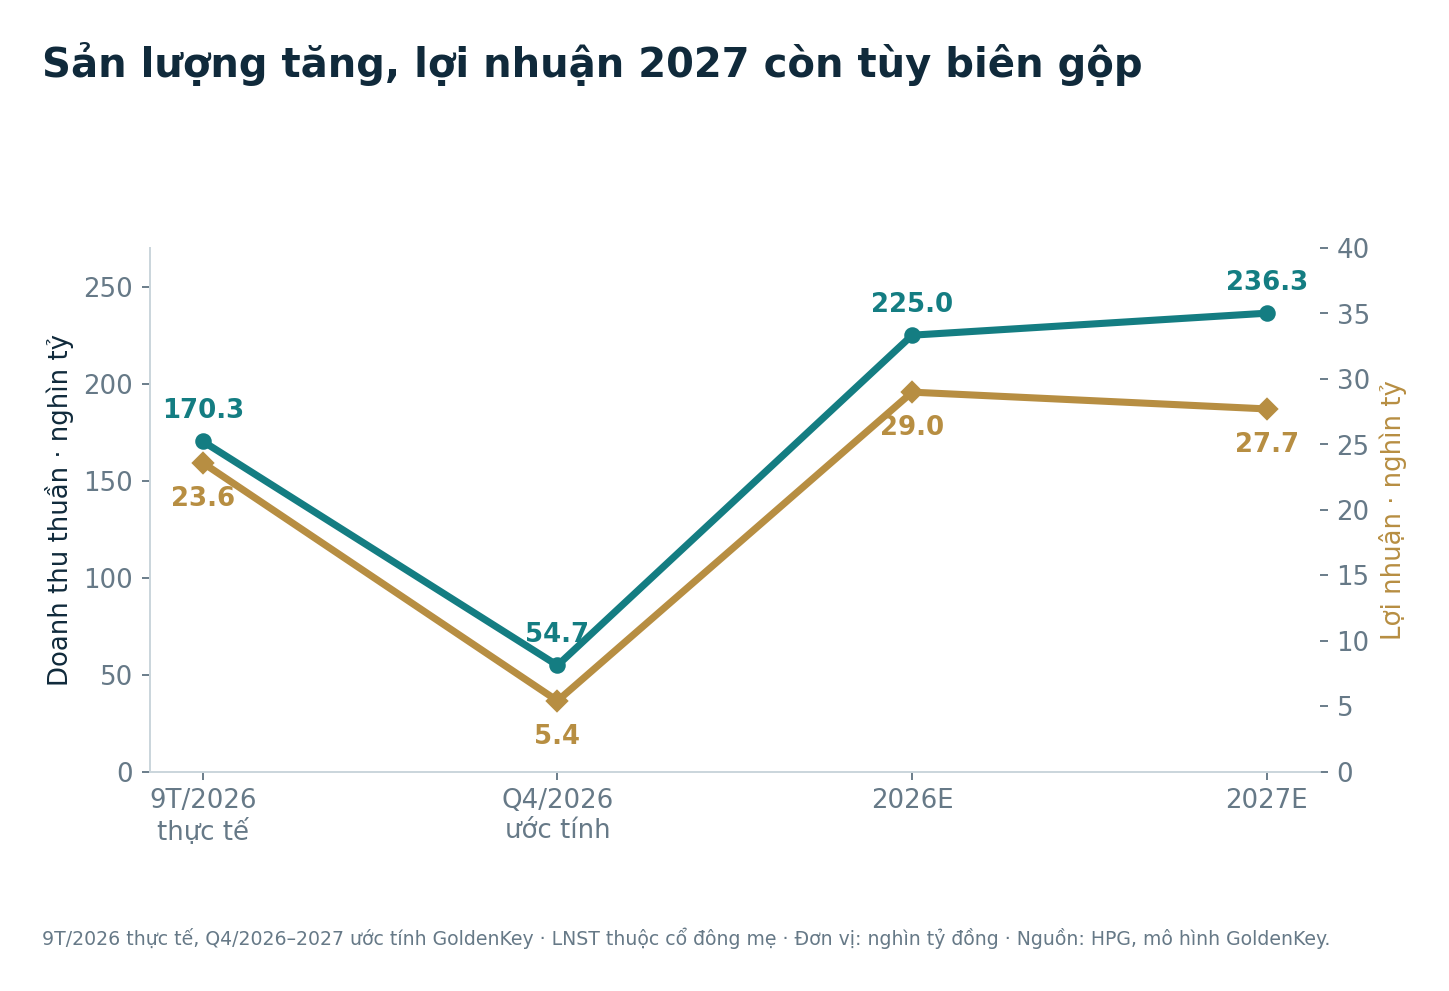
| Doanh thu thuần | 170,274 + 3,4×16,10≈225,0 | 2026E: 225,0; 2027E: 14,5×16,30=236,35 nghìn tỷ | Không đạt đồng thời lượng và doanh thu/tấn |
| Biên gộp 2027 | 9T: 18,07%; Q3: 19,16% | 17,5% → lãi gộp 41,36 nghìn tỷ | Spread giá HRC–nguyên liệu giảm; khấu hao/điện tăng |
| Chi phí ròng dưới gộp 2027 | 9T: lãi gộp 30,775 − LNTT 27,056 = 3,719 nghìn tỷ | 6,49 nghìn tỷ cả năm → LNTT 34,87 | Lãi vay và chi phí vận hành cao hơn; thu nhập khác đảo chiều |
| Thuế và cổ đông không kiểm soát | Thuế suất mô hình 20%; NCI 0,20 nghìn tỷ | LNST mẹ (34,87×0,80)−0,20≈27,70 nghìn tỷ | Thuế hiệu dụng và phân bổ lợi nhuận từng công ty con khác |
Q4/2026E dự kiến doanh thu 54,726 nghìn tỷ và LNST mẹ 5,4 nghìn tỷ; cộng 9T mẹ 23,582 nghìn tỷ cho khoảng 28,982 nghìn tỷ cả năm. Lợi nhuận mẹ 2027E 27,7 nghìn tỷ thấp hơn 2026E dù doanh thu cao hơn, phản ánh biên gộp bình thường hóa và chi phí vốn cả năm. Đây là ước tính, không phải hướng dẫn của HPG. Cần đối chiếu sau công bố quý IV và tiến độ trả nợ (BCTC kỳ gốc; sản lượng kỳ gốc).
6. Định giá độc lập và độ nhạy
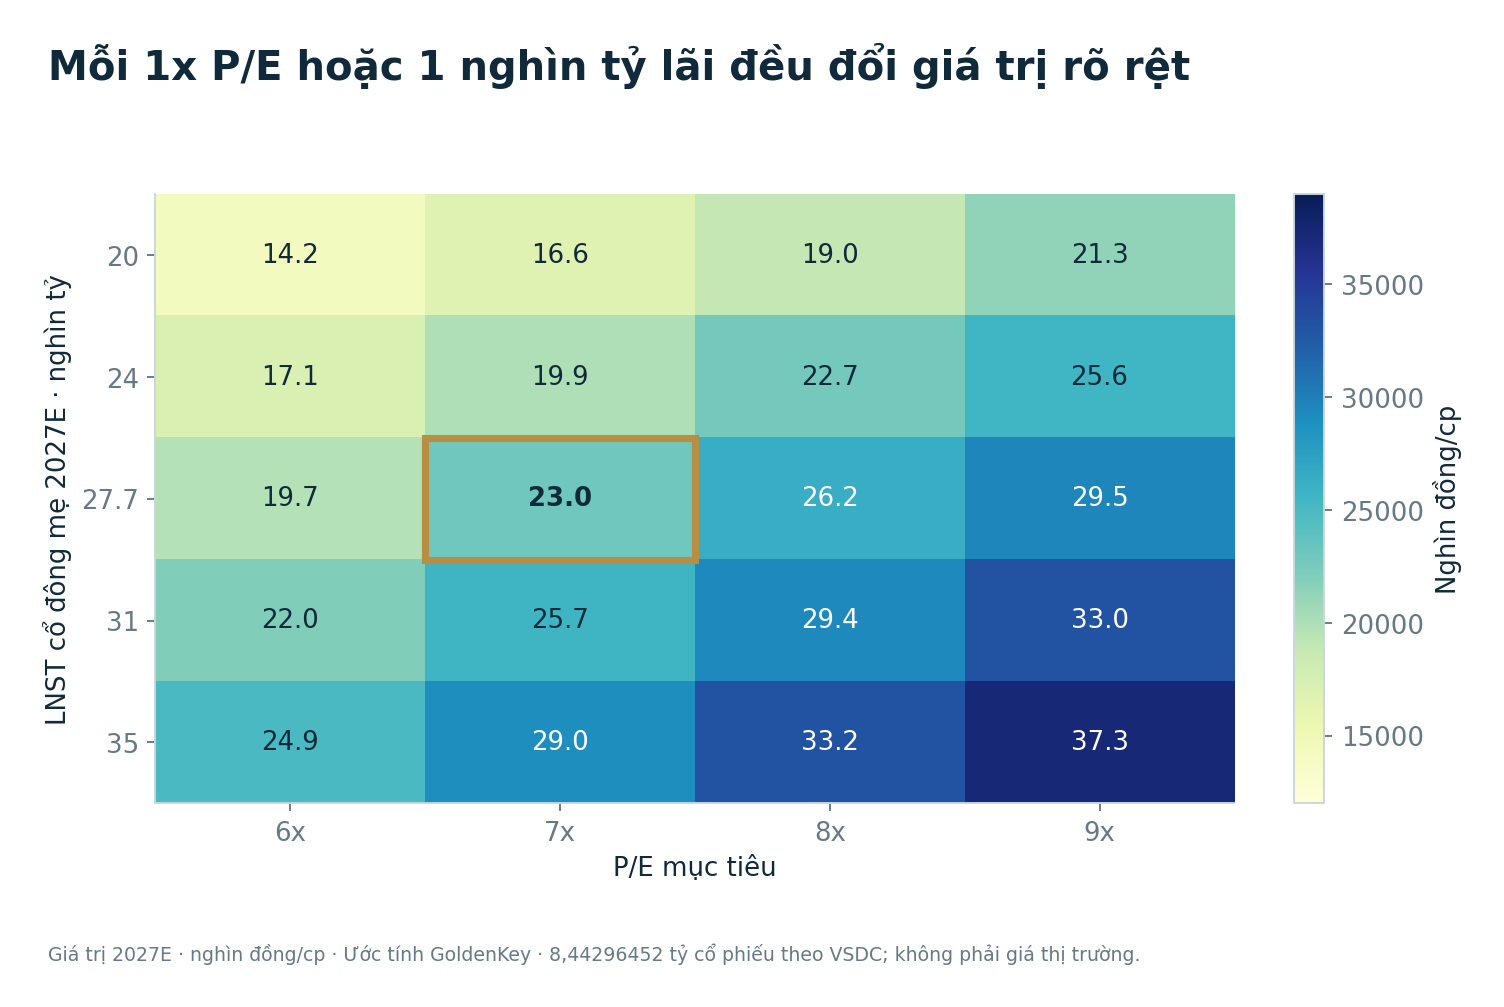
Với doanh nghiệp thép chu kỳ, P/E trên lợi nhuận năm đỉnh có thể đánh giá quá cao lợi nhuận bền vững. Báo cáo dùng lợi nhuận mẹ 2027 đã bình thường hóa, P/E cơ sở 7 lần, đặt dưới mức dành cho doanh nghiệp tăng trưởng đều vì giá thép, nguyên liệu, đòn bẩy đầu tư và nhu cầu thế giới biến động. Đây là giả định chi phí rủi ro của GoldenKey, không sao chép giá mục tiêu bên thứ ba. VSDC ghi nhận 8.442.964.520 cổ phiếu sau đợt cổ tức cổ phiếu 2026; dùng đúng mẫu số này: 27,7 nghìn tỷ × 7 / 8,442965 tỷ ≈ 22.965 đồng/cp, làm tròn 23.000 đồng (VSDC: số lượng cổ phiếu).
| Kịch bản 2027 | LNST mẹ (nghìn tỷ) | P/E | Giá trị (đ/cp) | Điều kiện |
|---|---|---|---|---|
| Bất lợi | 20,0 | 6x | 14.200 | Biên gộp suy giảm, giá HRC yếu, lãi vay bám cao |
| Cơ sở | 27,7 | 7x | 23.000 | 14,5 triệu tấn; doanh thu 236,35 nghìn tỷ; biên gộp 17,5% |
| Thuận lợi | 35,0 | 8x | 33.200 | Spread HRC thuận, sử dụng công suất cao, nợ giảm |
Kiểm tra chéo: vốn cổ đông mẹ 148,855 nghìn tỷ / 8,443 tỷ cp≈17.630 đồng giá trị sổ sách/cp; giá cơ sở 23.000 đồng tương đương P/B khoảng 1,30 lần trên vốn cuối 9T/2026. Nếu lợi nhuận mẹ 2027 đạt 27,7 nghìn tỷ, tỷ suất trên vốn mẹ cuối 9T làm mốc khoảng 18,6%; đây là kiểm tra tính nhất quán, không cộng thêm giá trị vào P/E. Cần tránh dùng ROE trên vốn cuối kỳ như ROE bình quân chuẩn (vốn chủ sở hữu HPG; số cổ phiếu VSDC).
7. Hành động và điều kiện thay đổi quan điểm
Ở mốc 21.100 đồng của phiên sáng 06/11, chênh với giá trị cơ sở khoảng 9% tính trên thị giá, hoặc 8% tính trên giá trị hợp lý. Giữ hoặc theo dõi, chưa mở vị thế mới chỉ vì tăng trưởng 9 tháng. Với yêu cầu biên an toàn 20% trên giá trị hợp lý, vùng giải ngân cơ sở ≤18.400 đồng/cp, thực hiện theo từng phần sau khi kiểm tra kết quả và giá thị trường mới. Vùng này không bảo đảm đáy giá hay lợi nhuận.
Nâng quan điểm nếu sản lượng HRC bán ra tiếp tục tăng mà tồn kho không phình, biên gộp duy trì trên 18%, lãi vay quý giảm theo nợ vay ròng và giá vào vùng có biên an toàn. Hạ quan điểm nếu HRC bán chậm hai quý, biên gộp xuống dưới 15,5%, CFO không theo kịp lãi kế toán hoặc nợ vay ròng tăng thêm đáng kể. Số cổ phiếu mới, phát hành và biến động tỷ lệ sở hữu công ty con phải cập nhật trước khi dùng lại giá trị 23.000 đồng.
Phụ lục nguồn và phương pháp
- HPG: BCTC hợp nhất quý III/2026 — kỳ 01/01–30/09 và bảng cân đối 30/09; đơn vị gốc đồng, báo cáo quy đổi sang nghìn tỷ.
- HPG: kết quả kinh doanh 9T/2026 và HPG: sản lượng thép 9T/2026 — công bố doanh nghiệp, kiểm tra khác biệt doanh thu trước giảm trừ với doanh thu thuần.
- Cơ quan Thống kê Quốc gia: kinh tế xã hội tháng 10/2026 — IIP, đầu tư ngân sách, FDI, CPI.
- VSDC: thông tin đăng ký HPG — 8.442.964.520 cổ phiếu, gồm đợt 767.498.665 cổ phiếu tháng 6/2026.
- Bảng giá HPG — thị giá/khối lượng 11:29 ngày 06/11, không dùng làm giá đóng cửa. Các ước tính và hệ số định giá là GoldenKey Research.
Quy ước: “thực tế/quan sát” là số liệu công bố; “suy luận” là cơ chế truyền dẫn; “E/ước tính” là kịch bản mô hình. Sản lượng thép lõi bán ra dùng để tạo tỷ số doanh thu hợp nhất/tấn; không gán tỷ số này thành giá bán HRC.