KDH: dòng tiền dẫn giá, lợi nhuận cốt lõi chưa theo kịp
Quan điểm giữa ngày · Dữ liệu giá chỉ đến 11:05, phiên sáng 06/11/2026. Chân trời 12–24 tháng.
KDH là mã nổi bật nhất phiên sáng trong tập mã chưa phân tích gần đây: lúc 10:32 từng lên 15.350 đồng (+6,97%); bản ghi 11:05 là 15.150 đồng (+5,57%), 32,33 triệu cổ phiếu, gấp khoảng 4 lần khối lượng bình quân cả phiên 10 ngày 8,05 triệu cổ phiếu. So sánh này chỉ nêu quy mô, không dự báo khối lượng cuối ngày. giá/khối lượng ↗ BCTC gốc ↗
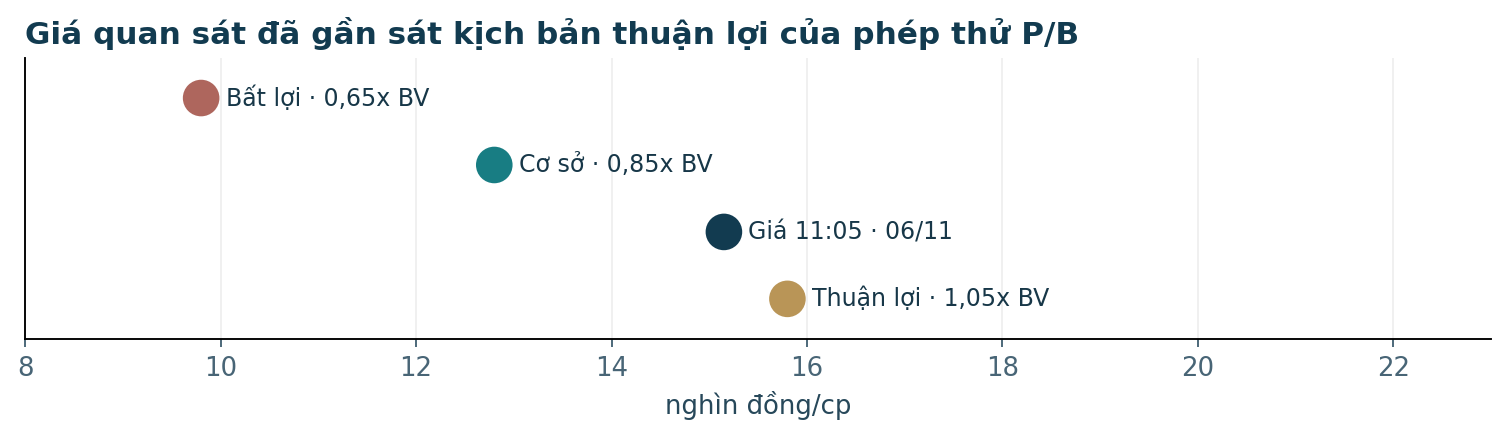
Phép thử giá trị dựa trên sổ sách điều chỉnh số cổ phiếu mới cho ra 12.800 đồng/cp ở kịch bản cơ sở minh họa, không đủ cơ sở gọi đây là giá mục tiêu RNAV. Giá 15.150 đồng lúc 11:05 đã cao hơn khoảng 18%. Chỉ xem xét tích lũy nếu giá về dưới 10.200 đồng (biên an toàn 20% so với kịch bản cơ sở), và hồ sơ pháp lý, bàn giao, nợ vay không xấu thêm. Đây là ngưỡng kỷ luật, chưa phải lệnh mua.
01 / Vì sao chọn KDH hôm nay?
Trong danh sách công khai các bài xuất bản từ 07/10 đến sáng 06/11 trên goldenkey.vn, bài phân tích doanh nghiệp có mã rõ ràng là FPT ngày 06/11; do đó FPT bị loại. KDH chưa có bài phân tích doanh nghiệp trong cửa sổ này. Bên cạnh giao dịch khác thường, KDH vừa công bố BCTC hợp nhất quý III ngày 30/10 và thông báo thay đổi lượng cổ phiếu có quyền biểu quyết ngày 21/10. Nhà đầu tư cần đọc lại lợi nhuận 9 tháng theo bản chất giao dịch, đồng thời điều chỉnh mẫu số định giá sau phát hành cổ phiếu thưởng. BCTC ↗ cổ phiếu lưu hành ↗ diễn biến phiên sáng ↗
02 / Vĩ mô → ngành: hỗ trợ cầu nhưng chi phí vốn là ràng buộc
CPI tháng 10 tăng 5,09% so cùng kỳ, bình quân 10 tháng +4,57%; điều này hạn chế khả năng giả định lãi suất giảm liên tục để kích thích bất động sản. Thị trường nhà ở phân hóa theo pháp lý, tiến độ bàn giao và năng lực chi trả. Với KDH, biến dẫn dắt là số hợp đồng đủ điều kiện, tiền khách trả trước và ngày bàn giao từng phân khu; tăng giá cổ phiếu trong một buổi sáng không thay cho bằng chứng này. Cục Thống kê ↗
03 / Vị thế dự án và ranh giới hợp nhất
Gladia by the Waters được doanh nghiệp công bố quy mô 11,8 ha với 226 sản phẩm thấp tầng; phần pháp lý hai pháp nhân được mô tả trên trang dự án. Trong quý II/2026, KDH chuyển 2% vốn tại Bình Trưng Mới, tỷ lệ sở hữu từ 50,95% xuống 48,95%; đơn vị này trở thành công ty liên kết. Vì thế doanh thu bán nhà từ pháp nhân này không thể cộng cơ học vào doanh thu hợp nhất; phần lợi nhuận tương ứng đi qua dòng lãi công ty liên kết. dự án ↗ thuyết minh 4 và 15 ↗
Công ty từng nêu kế hoạch lợi nhuận 2026 khoảng 1.500–2.500 tỷ đồng từ bán sản phẩm, hàng tồn kho khác và hợp tác dự án; kế hoạch hơn 600 căn cao tầng được nêu với mốc bàn giao kỳ vọng quý IV/2027. Đây là thông tin doanh nghiệp đưa ra, không phải doanh thu đã ký và không được sử dụng như một cam kết chắc chắn trong định giá. công bố doanh nghiệp ↗
04 / Kiểm toán chất lượng lợi nhuận 9 tháng
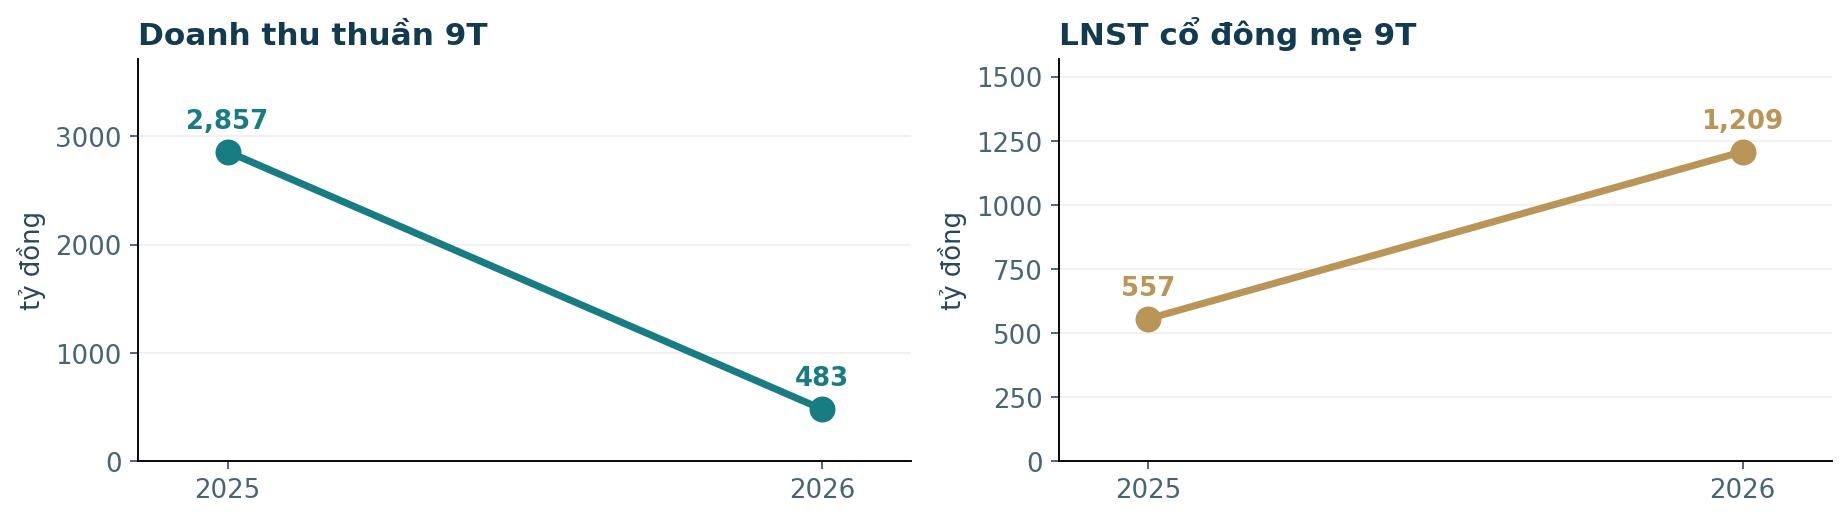
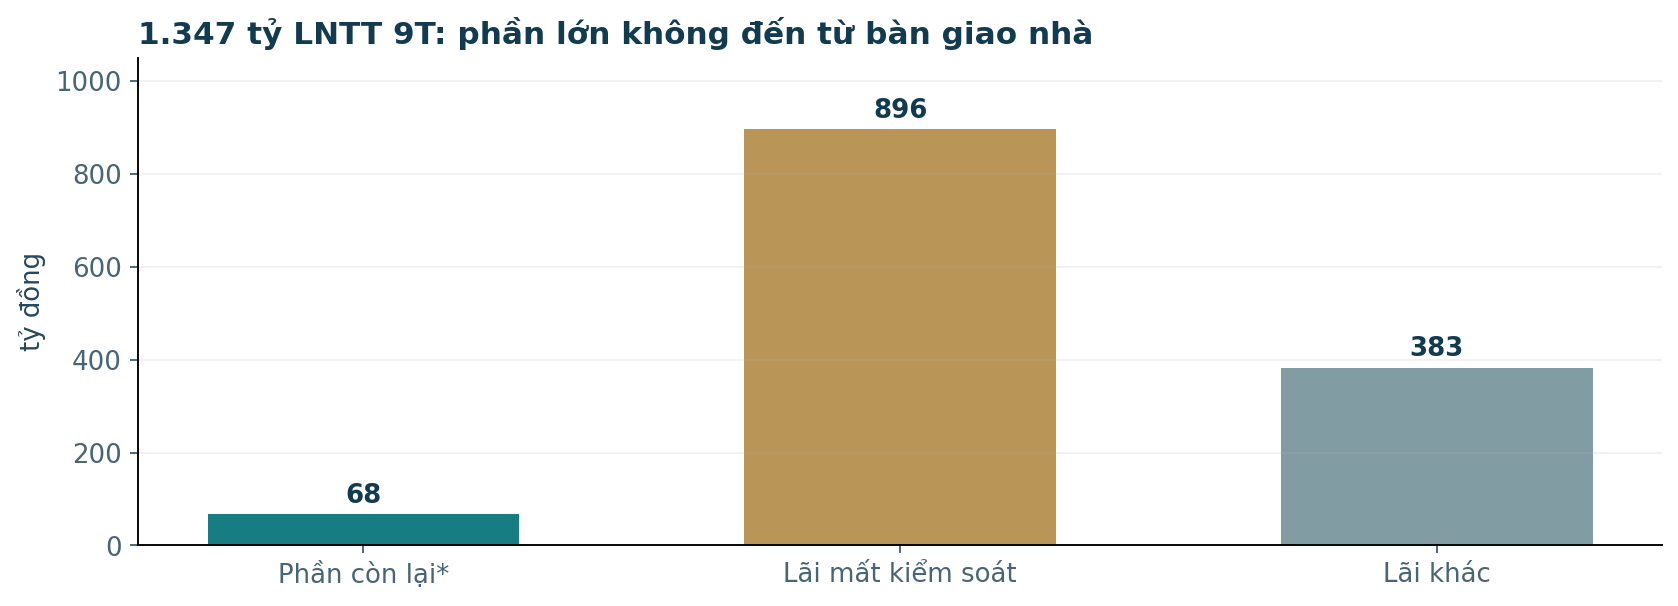
Doanh thu thuần 9T/2026 là 483,43 tỷ đồng, so 2.857,46 tỷ cùng kỳ; lợi nhuận gộp 270,00 tỷ. LNST cổ đông mẹ 1.208,65 tỷ so 556,74 tỷ. Trong đó, doanh thu tài chính 916,30 tỷ, chủ yếu 896,33 tỷ ghi nhận khi mất quyền kiểm soát Bình Trưng Mới; lãi công ty liên kết 132,70 tỷ; lãi khác 382,94 tỷ. Vì vậy EPS và P/E 2026 bị méo nếu coi toàn bộ lợi nhuận là lặp lại. BCTC và thuyết minh 4 ↗
05 / Bảng cân đối, dòng tiền và tín hiệu đặt cọc
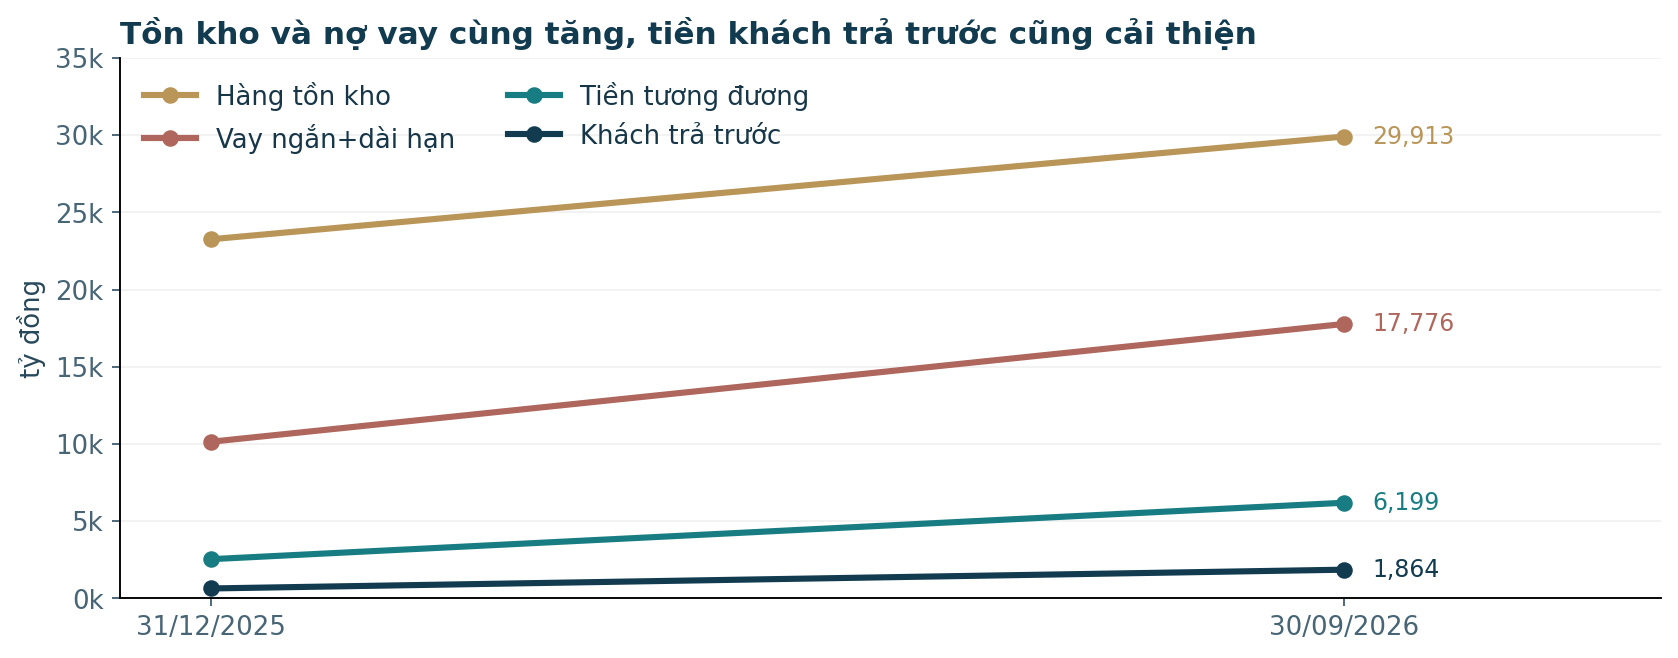
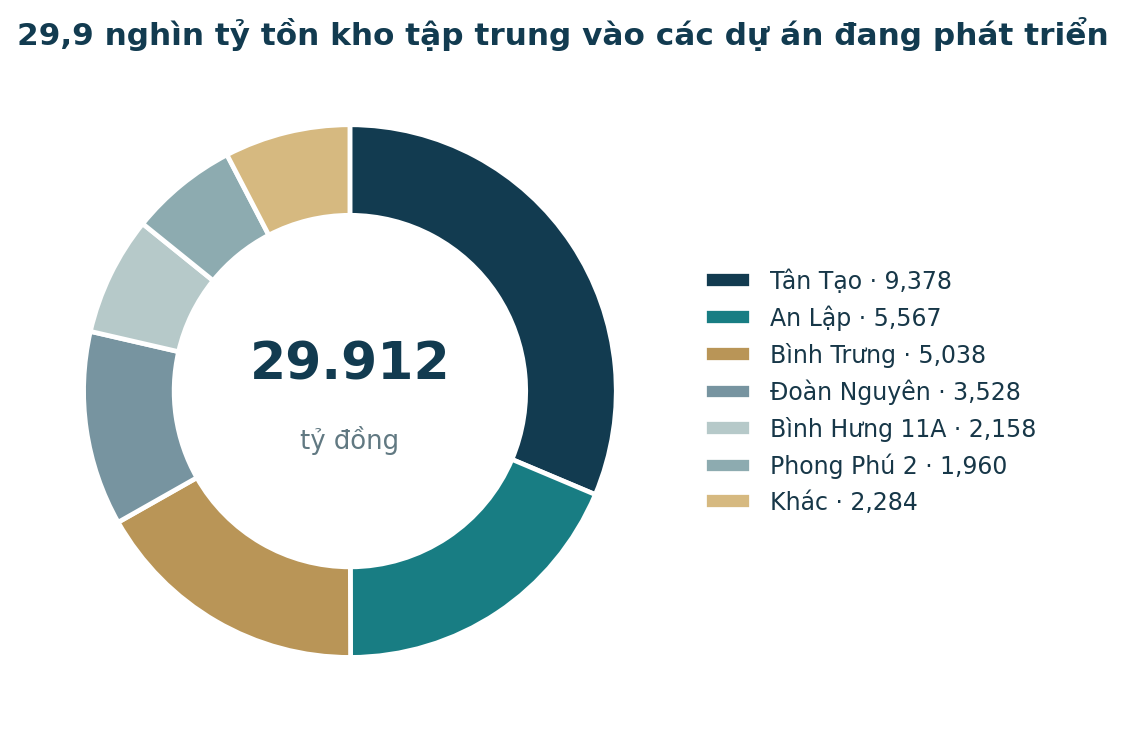
Tại 30/09, tồn kho 29.912,68 tỷ (69,1% tổng tài sản 43.310,38 tỷ); nợ vay ngắn và dài hạn 17.776,46 tỷ; tiền và tương đương 6.199,06 tỷ, nợ vay ròng xấp xỉ 11.577,40 tỷ, chưa trừ tiền gửi kỳ hạn 284,67 tỷ. Doanh nghiệp vốn hóa lãi vay 822,02 tỷ trong 9T; chi phí này nằm ở giá vốn dự án tương lai, nên biên lợi nhuận kỳ bàn giao không thể chỉ ngoại suy từ quý hiện tại. BCTC trang 2–4 và thuyết minh 10 ↗
Dòng tiền kinh doanh 9T dương 470,23 tỷ so âm 3.294,59 tỷ cùng kỳ; cải thiện một phần nhờ khoản phải trả tăng, trong khi tồn kho tiếp tục hút 1.332,95 tỷ tiền mặt. Dòng tiền đầu tư âm 2.120,23 tỷ; dòng tiền tài trợ dương 5.304,78 tỷ nhờ vay ròng. Tiền mặt tăng không đồng nghĩa dự án đã tự tài trợ. BCTC lưu chuyển tiền tệ trang 6 ↗
06 / Giả định 2026–2027 và định giá có điều kiện
Không có dữ liệu công khai đủ chi tiết về giá bán ròng, sản phẩm còn bán, phần sở hữu kinh tế, tổng chi phí hoàn thiện và lịch bàn giao của từng dự án để dựng RNAV đáng tin. Báo cáo không điền khoảng trống ấy bằng một “giá mục tiêu” chính xác giả tạo. Thay vào đó là phép thử P/B của vốn chủ mẹ tại 30/09, có điều chỉnh số cổ phiếu có quyền biểu quyết tăng từ 1.122.214.899 lên 1.245.297.704 theo thông báo 21/10. Vốn chủ mẹ = 20.144,96 − 1.361,35 = 18.783,61 tỷ; BVPS tham chiếu ≈ 15.084 đồng. Cổ phiếu trả cổ tức làm tăng mẫu số, không tự làm tăng giá trị kinh tế. BCTC trang 3 ↗ thông báo cổ phiếu ↗
| Biến | Quan sát gốc | Giả định phân tích | Điều kiện khiến giả định sai |
|---|---|---|---|
| Bàn giao 2026 | 9T doanh thu 483 tỷ; khách trả trước 1.864 tỷ | Không cộng toàn bộ tiền ứng trước vào doanh thu Q4; chỉ ghi nhận theo nghiệm thu/bàn giao | Tiến độ pháp lý, thi công hoặc hợp đồng thay đổi |
| 2027 Gladia cao tầng | Công ty từng nêu >600 căn, kỳ vọng bàn giao Q4/2027 | Kịch bản tăng ROE chỉ khi chứng thực bán hàng, tỷ lệ sở hữu và tiến độ | Giá bán ròng, chi phí hoàn thiện, thời gian bàn giao không đạt |
| Chi phí vốn | Nợ vay 17.776 tỷ; vốn hóa lãi vay 822 tỷ 9T | Chi phí vốn cổ phần 10–14%; tăng lãi suất kéo giảm P/B hợp lý | Lãi vay mới, cấu trúc vốn, rủi ro dự án thay đổi |
| Giá trị sổ sách | 18.784 tỷ vốn chủ mẹ, 1.245,3 triệu cp sau phát hành | BVPS 15.084 đồng, chưa cộng chênh lệch định giá đất | Phát hành thêm, trích lập, giao dịch công ty con |
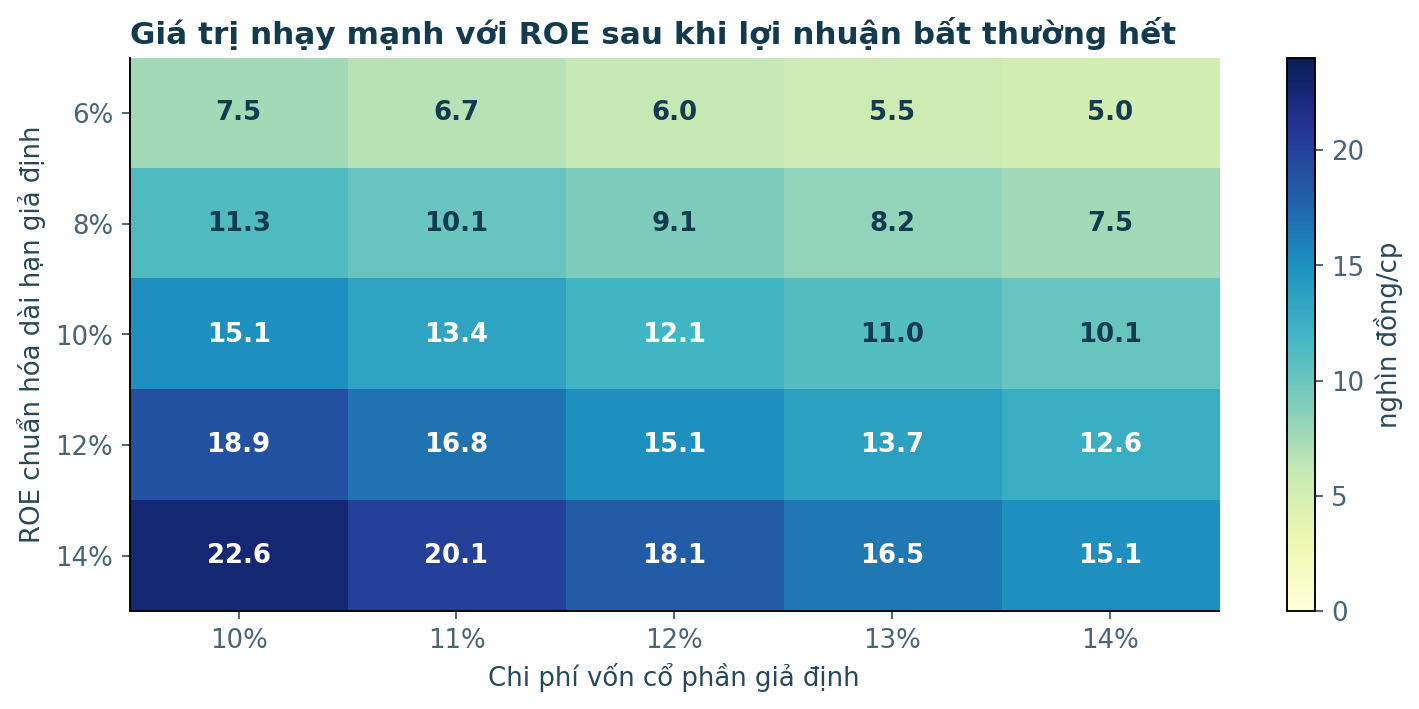
Công thức kiểm tra trạng thái ổn định: P/B = (ROE − g)/(Ke − g), lấy g=2% để kiểm tra độ nhạy, không coi ROE 2026 bị nhiễu là trạng thái ổn định. ROE 10% với Ke 12% hàm ý 0,8x P/B và khoảng 12.100 đồng/cp. ROE dài hạn 12% đòi hỏi lợi nhuận mẹ khoảng 2.254 tỷ trên vốn chủ 18.784 tỷ, cao hơn đáng kể nền lợi nhuận hiện tại có chất lượng lặp lại; chỉ nâng định giá khi dự án thực chứng minh được mức đó.
| Kịch bản | Điều kiện 12–24 tháng | P/B thử nghiệm | Giá trị tham chiếu | Hành động |
|---|---|---|---|---|
| Bất lợi | Tiền đặt cọc không chuyển sang bàn giao, nợ vay/chi phí vốn tăng | 0,65x | 9.800 đ/cp | Giảm tỷ trọng |
| Cơ sở | Bàn giao dần nhưng ROE lặp lại chưa đủ thuyết phục; pháp lý giữ tiến độ | 0,85x | 12.800 đ/cp | Theo dõi |
| Thuận lợi | Doanh thu bàn giao, tiền thu và lợi nhuận thực vượt kỳ vọng, đòn bẩy hạ | 1,05x | 15.800 đ/cp | Chỉ mua khi còn biên an toàn |
07 / Điều kiện thay đổi quan điểm
Nâng quan điểm khi công ty công bố số căn bán/đủ điều kiện bàn giao, biên lợi nhuận và dòng tiền khách hàng theo dự án; tiền ứng trước chuyển thành doanh thu mà nợ vay ròng giảm. Hạ quan điểm khi khoản phải thu/ tồn kho tăng tiếp nhưng tiền khách trả trước chững lại, chi phí vốn hóa cao, hoặc công ty phát sinh thêm giao dịch lợi nhuận một lần để bù hoạt động cốt lõi. Khuyến nghị hiện tại là không mua đuổi tại mức 15.150 đồng lúc 11:05; người đang nắm giữ nên tái đánh giá tỷ trọng theo mức chịu rủi ro và mốc kiểm định báo cáo quý IV.
Phụ lục nguồn và giới hạn
- HOSE · BCTC hợp nhất Q3/2026, 30/10/2026 ↗
- HOSE · số cổ phiếu lưu hành, 21/10/2026 ↗
- Khang Điền · thông tin Gladia ↗
- Khang Điền · công bố dự kiến kế hoạch và sản phẩm 2026–2027 ↗
- Cục Thống kê · kinh tế xã hội tháng 10/2026 ↗
- Stockbiz · ảnh chụp KDH lúc 11:05:03, 06/11/2026 ↗
- Fili · diễn biến phiên sáng 06/11/2026 ↗
Dữ liệu báo cáo là số hợp nhất đơn vị tỷ đồng, chuyển từ nghìn đồng trong BCTC. Giá thị trường và khối lượng là ảnh chụp trong phiên, có thể thay đổi sau 11:05. Ảnh biên tập được tạo mới, không phải hình ảnh công ty/dự án thật. Báo cáo độc lập, không sử dụng giá mục tiêu của công ty chứng khoán.