VND: Giá chạy trước lợi nhuận?
Mốc dữ liệu: Thứ Bảy 07/11/2026, thị trường nghỉ. Giá và thanh khoản là kết phiên thứ Sáu 06/11; số tài chính là BCTC riêng chưa kiểm toán tại 30/09/2026. Không có dữ liệu phiên sáng 07/11.
GIỮ có điều kiện; chưa mua mới ở 14.950 đồng
Giá trị hợp lý cơ sở khoảng 13.900 đồng/cp cuối 2027, thấp hơn giá phiên gần nhất khoảng 7%. VND tăng mạnh nhờ kỳ vọng quanh ĐHĐCĐ bất thường nhưng nội dung họp chưa công bố; không định giá sự kiện như một thương vụ đã hoàn tất. Chỉ cân nhắc mua từng phần quanh 11.100 đồng trở xuống nếu BCTC, danh mục trái phiếu và năng lực tạo ROE không xấu đi. Đây là mức định giá theo giả định, không phải giá chắc chắn sẽ xuất hiện.
VND nổi bật trong một phiên thị trường giảm
VN-Index đóng 06/11 ở 1.725,36 điểm, giảm 15,37 điểm; VND tăng 5,28% lên 14.950 đồng với 40,46 triệu cổ phiếu, giá trị khoảng 588 tỷ đồng. Khối ngoại mua ròng xấp xỉ 99 tỷ đồng. Đây là sự đối lập đáng nghiên cứu, không phải xác nhận xu hướng tăng bền. Diễn biến phiên theo Nhân Dân/TTXVN; bảng giá tổng hợp dẫn nguồn VNDirect.
HĐQT VNDIRECT công bố nghị quyết triệu tập ĐHĐCĐ bất thường ngày 04/11, ngày chốt quyền tham dự 25/11. Chưa có chương trình và phương án cụ thể; không gán giá trị cho giả thuyết tăng vốn, cổ tức hay giao dịch chiến lược. Nghị quyết gốc.
Kiểm tra bài công khai trên Goldenkey từ 08/10 đến 07/11 bằng danh sách WordPress cho thấy FPT, HPG và KDH đã có bài phân tích doanh nghiệp riêng; VND chưa có bài. Danh sách kiểm tra ghi ở phụ lục, gồm tiêu đề và slug.
Thanh khoản là cơ hội, lạm phát là giá vốn
Thanh khoản HNX tháng 10 tăng 31,3% về khối lượng bình quân so tháng 9 nhưng HNX-Index giảm 6,96%; tăng giao dịch không tự động chuyển thành tăng lợi nhuận môi giới. CPI tháng 10 tăng 5,09% cùng kỳ, bình quân mười tháng +4,57%; áp lực lãi suất có thể nâng chi phí vốn của một CTCK dùng nợ ngắn hạn lớn. Cấu trúc truyền dẫn với VND gồm: giá trị khớp lệnh → phí môi giới; nhu cầu đòn bẩy → dư nợ cho vay; lãi suất → chi phí tài trợ và giá trái phiếu FVTPL. HNX · Cục Thống kê.
Việc nâng hạng thị trường theo lộ trình FTSE đến 2027 có thể hỗ trợ thị trường vốn nhưng không bảo đảm VND giành thị phần. Doanh thu môi giới của chính VND trong 9T giảm dù ngành có giai đoạn thanh khoản cải thiện; sự khác biệt này quan trọng hơn khẩu hiệu hưởng lợi nâng hạng. Lộ trình theo Cổng Chính phủ.
Danh mục tạo tiền, phí môi giới hụt nhịp
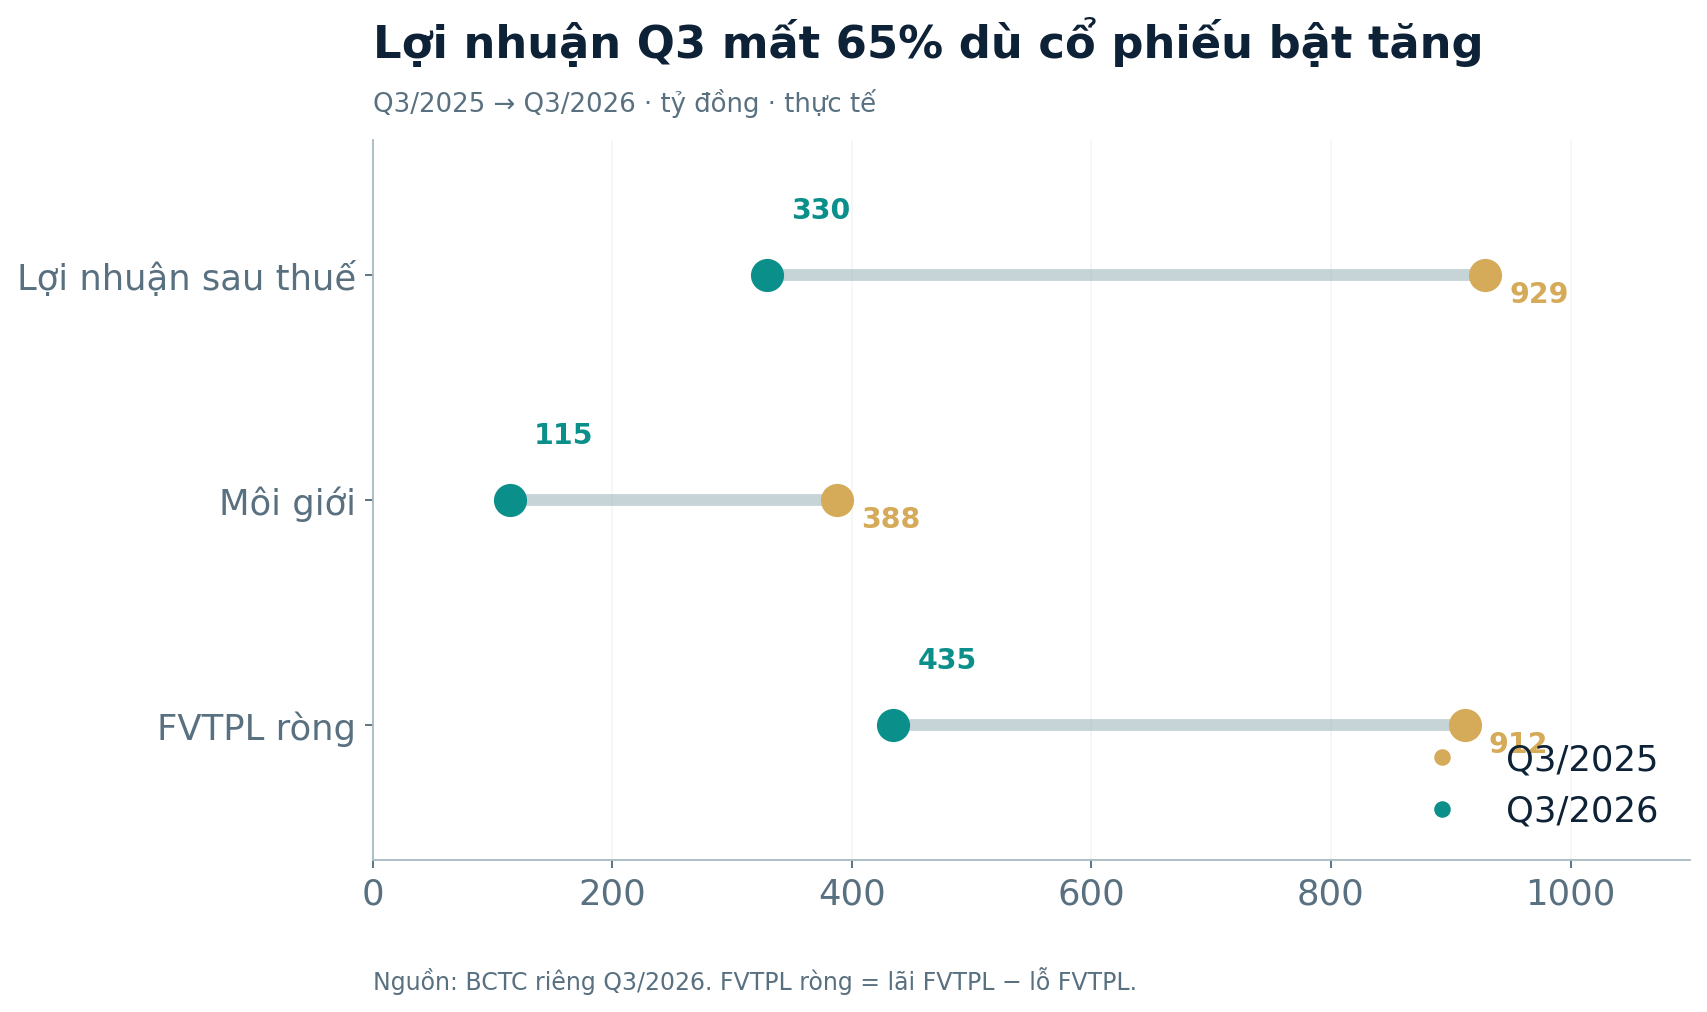
Doanh thu hoạt động 9T đạt 5.391 tỷ (+3,4%); LNST 1.757 tỷ (+4,6%). Riêng Q3 doanh thu 1.715 tỷ (-22,6%), LNST 329 tỷ (-64,5%). Môi giới Q3 chỉ 115 tỷ so 387 tỷ cùng kỳ; thu nhập cho vay 375 tỷ so 388 tỷ. Lãi FVTPL 1.137 tỷ nhưng lỗ FVTPL 702 tỷ: số ròng 435 tỷ trước chi phí vốn, so khoảng 912 tỷ Q3/2025. BCTC gốc VNDIRECT (bản văn bản đối chiếu các dòng).
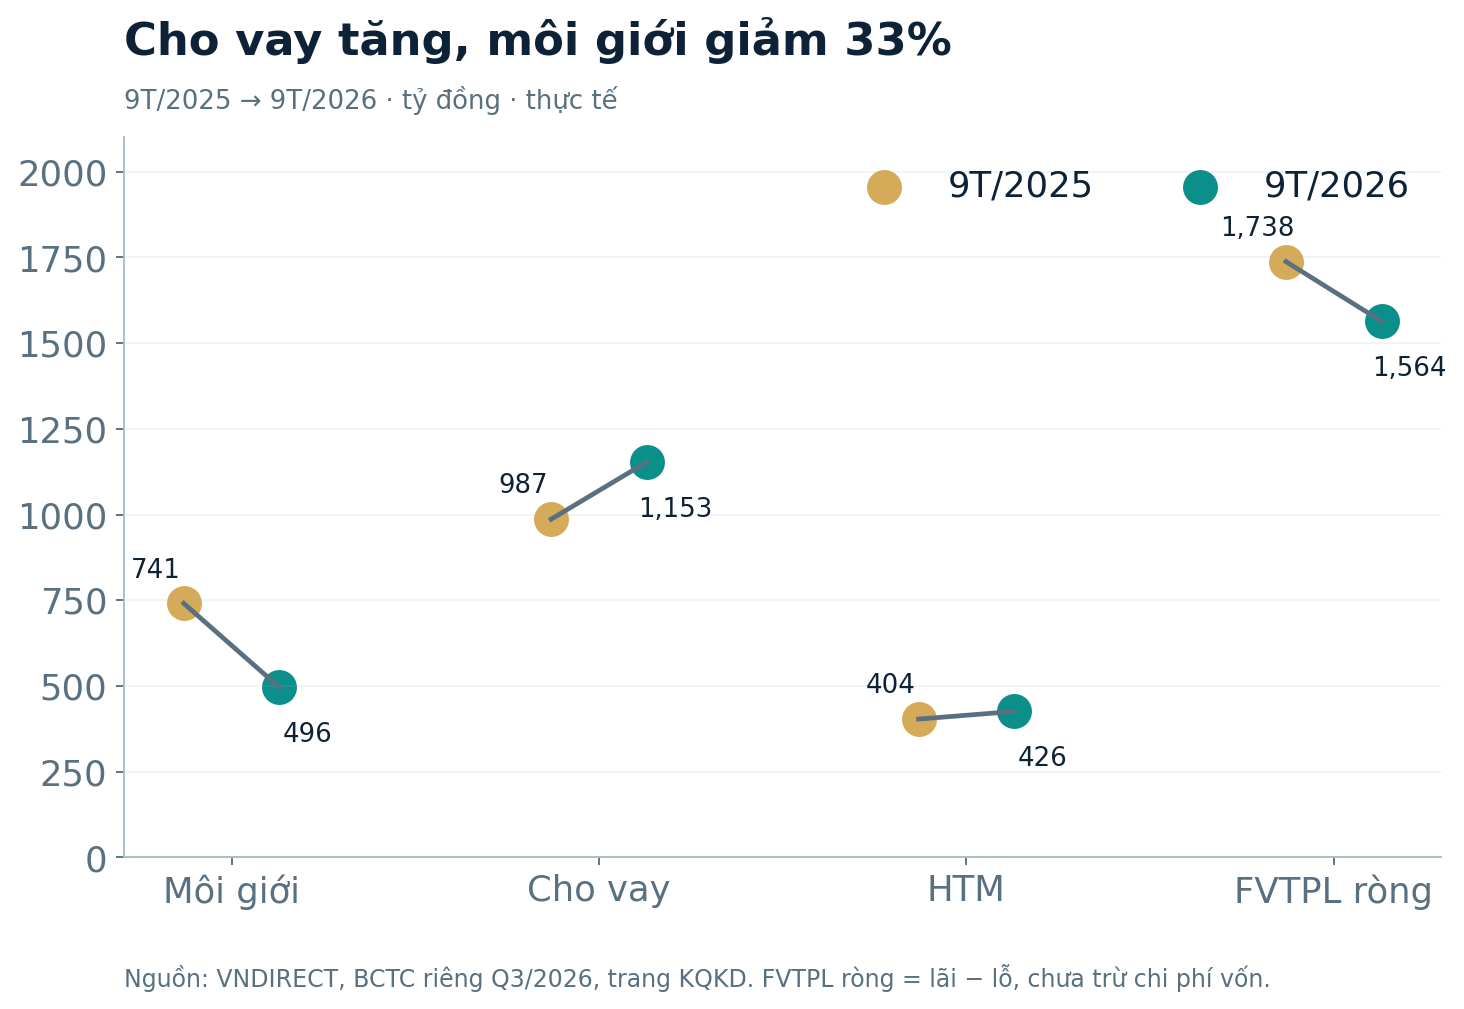
Chi phí dự phòng tài sản tài chính và khoản phải thu trên báo cáo KQKD 9T là âm 295 tỷ (hoàn nhập ròng), trong khi cùng kỳ là chi phí 295 tỷ. Chênh lệch gần 590 tỷ trước thuế đóng góp đáng kể vào mức tăng LNST lũy kế. Điều chỉnh cơ học 295 × (1−20%) ≈236 tỷ khỏi LNST 9T cho một thước đo thận trọng 1.521 tỷ; đây không phải “lợi nhuận cốt lõi” được công ty công bố vì thuế thực tế và bản chất từng khoản có thể khác. KQKD và thuyết minh 30.
Vốn đủ dày, mức tập trung tài sản cần chiết khấu
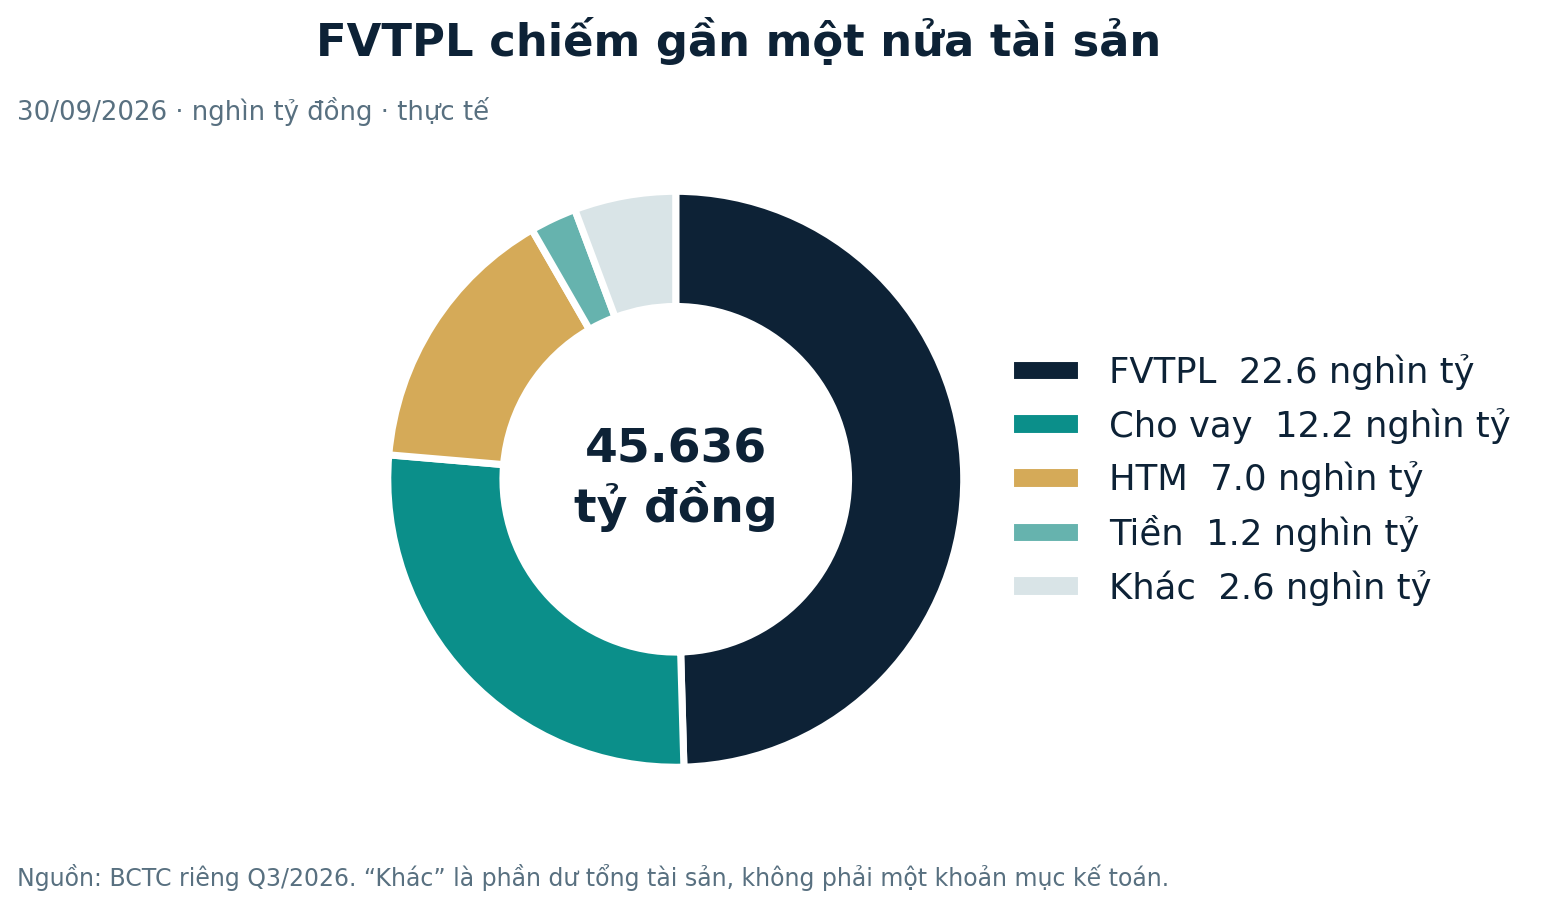
Tại 30/09, tổng tài sản 45.636 tỷ, vốn chủ 21.762 tỷ, nợ 23.874 tỷ. FVTPL 22.612 tỷ tương đương 49,5% tài sản; riêng trái phiếu trong FVTPL giá trị hợp lý 14.789 tỷ. Dư nợ cho vay 12.232 tỷ, trong đó margin 12.116 tỷ, giảm từ 13.647 tỷ đầu năm. Tiền của công ty 1.195 tỷ; tiền gửi khách hàng 4.359 tỷ nằm ngoài bảng cân đối, không cộng vào tiền tự do của công ty. Vay ngắn hạn 20.018 tỷ, trái phiếu dài hạn 1.998 tỷ. Bảng cân đối và thuyết minh 7.
FVTPL là tổng trái phiếu 14.789 tỷ, công cụ tiền tệ 4.859 tỷ, cổ phiếu và chứng chỉ quỹ 2.965 tỷ theo phân nhóm gốc. Giá trị trái phiếu đã phản ánh đánh giá hợp lý tại kỳ báo cáo, song chất lượng tín dụng, kỳ hạn và thanh khoản khi bán vẫn phải kiểm tra theo từng tổ chức phát hành. Không mặc nhiên coi mọi trái phiếu là tiền mặt. Thuyết minh 7.4.
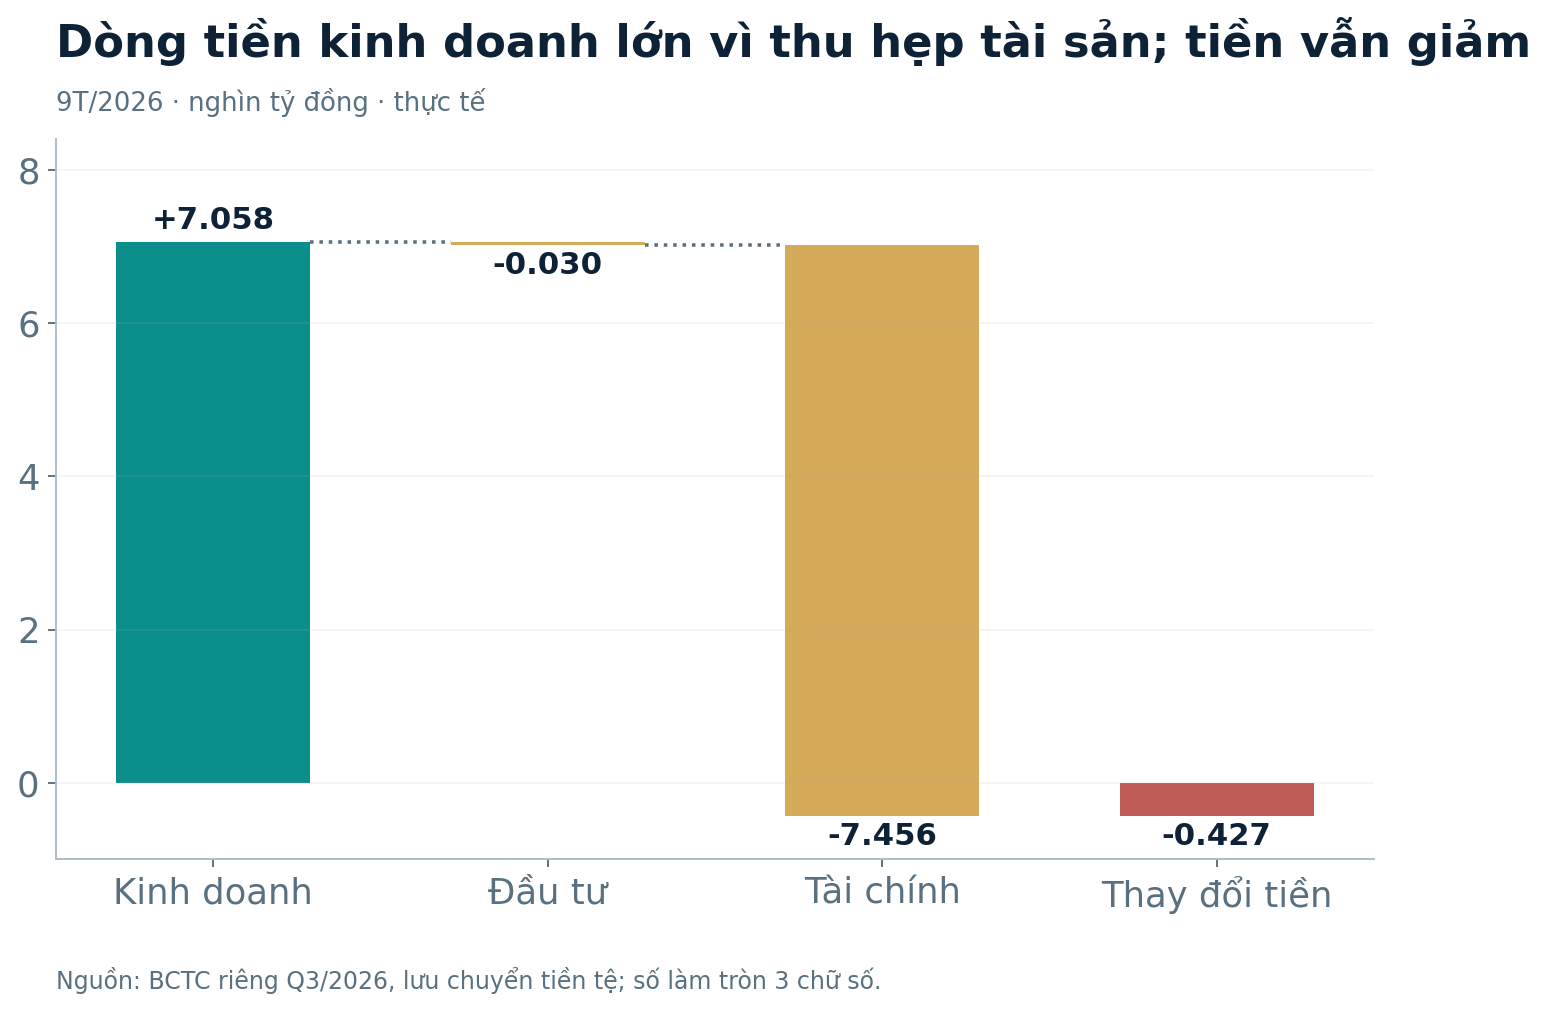
CFO dương lớn chủ yếu đi cùng thu hẹp danh mục
CFO 9T đạt 7.058 tỷ, dòng tiền đầu tư âm 30 tỷ, tài chính âm 7.456 tỷ, tiền giảm 427 tỷ. Trong CFO, thu hồi cho vay 2.087 tỷ, giảm HTM 1.562 tỷ và giảm phải thu bán tài sản tài chính 2.099 tỷ; đồng thời doanh nghiệp trả ròng gốc vay khoảng 6.695 tỷ và cổ tức 761 tỷ. CFO không thể đọc như tiền lặp lại từ phí môi giới; thu hẹp tài sản và nguồn vốn vận động cùng nhau. Lưu chuyển tiền tệ 9T/2026.
Giả định 2027 không lấy một phiên tăng giá làm nền
Đơn hàng không phải chỉ tiêu phù hợp cho CTCK; thay bằng dư nợ, vòng quay thị trường, suất sinh lời tài sản và chi phí vốn. Mức cơ sở 2026 giả định Q4 LNST 500 tỷ, cao hơn Q3 329 tỷ nhờ chi phí tài sản thấp hơn và môi giới phục hồi một phần, nhưng thấp hơn mức khoảng 657 tỷ cần để hoàn thành kế hoạch LNST 2.414 tỷ. Nếu chi phí FVTPL vẫn cao hoặc phí môi giới không bật lại, Q4 500 tỷ không đạt.
| Biến | Điểm neo quan sát | Giả định 2026–2027 | Điều kiện làm sai |
|---|---|---|---|
| LNST Q4/2026 | Q3 329 tỷ; 9T 1.757 tỷ | 500 tỷ → FY 2.257 tỷ; 93,5% kế hoạch 2.414 tỷ | FVTPL ròng thấp và chi phí vốn cao |
| Margin 2027 | 12.116 tỷ tại 30/09; thu nhập cho vay 9T 1.153 tỷ | Dư nợ bình quân khoảng 12.800 tỷ; doanh thu lãi khoảng 1.650 tỷ, suất thu khoảng 12,9%/năm | Nhu cầu đòn bẩy giảm, suất cho vay giảm, nợ quá hạn tăng |
| Môi giới 2027 | 9T 496 tỷ; annualize cơ học 662 tỷ | 700 tỷ (+5,7% từ run rate), không ngoại suy toàn bộ thanh khoản ngành | Thị phần tiếp tục giảm, phí bình quân co |
| FVTPL & HTM | FVTPL ròng 9T 1.564 tỷ; HTM 426 tỷ | FVTPL ròng 2.000 tỷ, HTM 500 tỷ năm 2027; gần hoặc thấp hơn annualize 9T | Trái phiếu giảm giá, tái định giá và nguồn vốn biến động |
| LNST 2027F | 9T 1.757 trừ hoàn nhập ròng sau thuế minh họa 236 → 1.521; annualize 2.028 | 2.000 tỷ, gần mức nền điều chỉnh; biên chi phí/lãi vay hấp thụ phần tăng thu cho vay | Hoàn nhập không lặp lại nhưng lỗ FVTPL tăng; giả định thuế 20% không đúng |
| Cổ tức và vốn | 1.522.299.908 cp; vốn chủ 21.762 tỷ; 9T trả cổ tức 761 tỷ | Giữ số CP, 2027 trả 761 tỷ; không đưa đợt tăng vốn chưa công bố vào cơ sở | ĐHĐCĐ thay đổi cơ cấu vốn, phát hành hoặc chính sách cổ tức |
Giá trị FVTPL ròng = lãi − lỗ chưa tính chi phí tài trợ; dự phóng LNST 2.000 tỷ không phải tổng cơ học của bốn dòng doanh thu. Kế hoạch chi phí hoạt động, tài chính và thuế được đặt như phần bù để tổng lợi nhuận gần mức run rate điều chỉnh; cần cập nhật khi báo cáo Q4 công bố.
Giá trị cơ sở 13.900 đồng: P/B 0,90 lần
Chọn P/B vì tài sản tài chính và dư nợ là nền tạo lợi nhuận của CTCK. Vốn chủ dự phóng cuối 2027 = 21.762 tỷ tại 30/09/2026 + 500 tỷ Q4/2026 + 2.000 tỷ LNST 2027 − 761 tỷ cổ tức 2027 = 23.500 tỷ. Chia 1,5223 tỷ cổ phiếu = BVPS khoảng 15.438 đồng; nhân 0,90 = 13.894 đồng/cp, làm tròn 13.900. Không cộng giá trị trái phiếu hoặc tiền lần nữa vào P/B.
Hệ số 0,90 là phán đoán có điều kiện: ROE 2027 xấp xỉ 2.000 / vốn chủ bình quân khoảng 22.500 = 8,9%, thấp hơn chi phí vốn cổ phần giả định 12%. Để duy trì P/B gần 0,9 trong dài hạn, ROE sau 2027 cần cải thiện về khoảng 11% nếu tăng trưởng dài hạn 3% theo kiểm tra Gordon giản lược [(ROE−g)/(Ke−g)]. Nếu không, 0,90 còn quá cao. Mức này không sao chép P/B hay giá mục tiêu của CTCK khác.
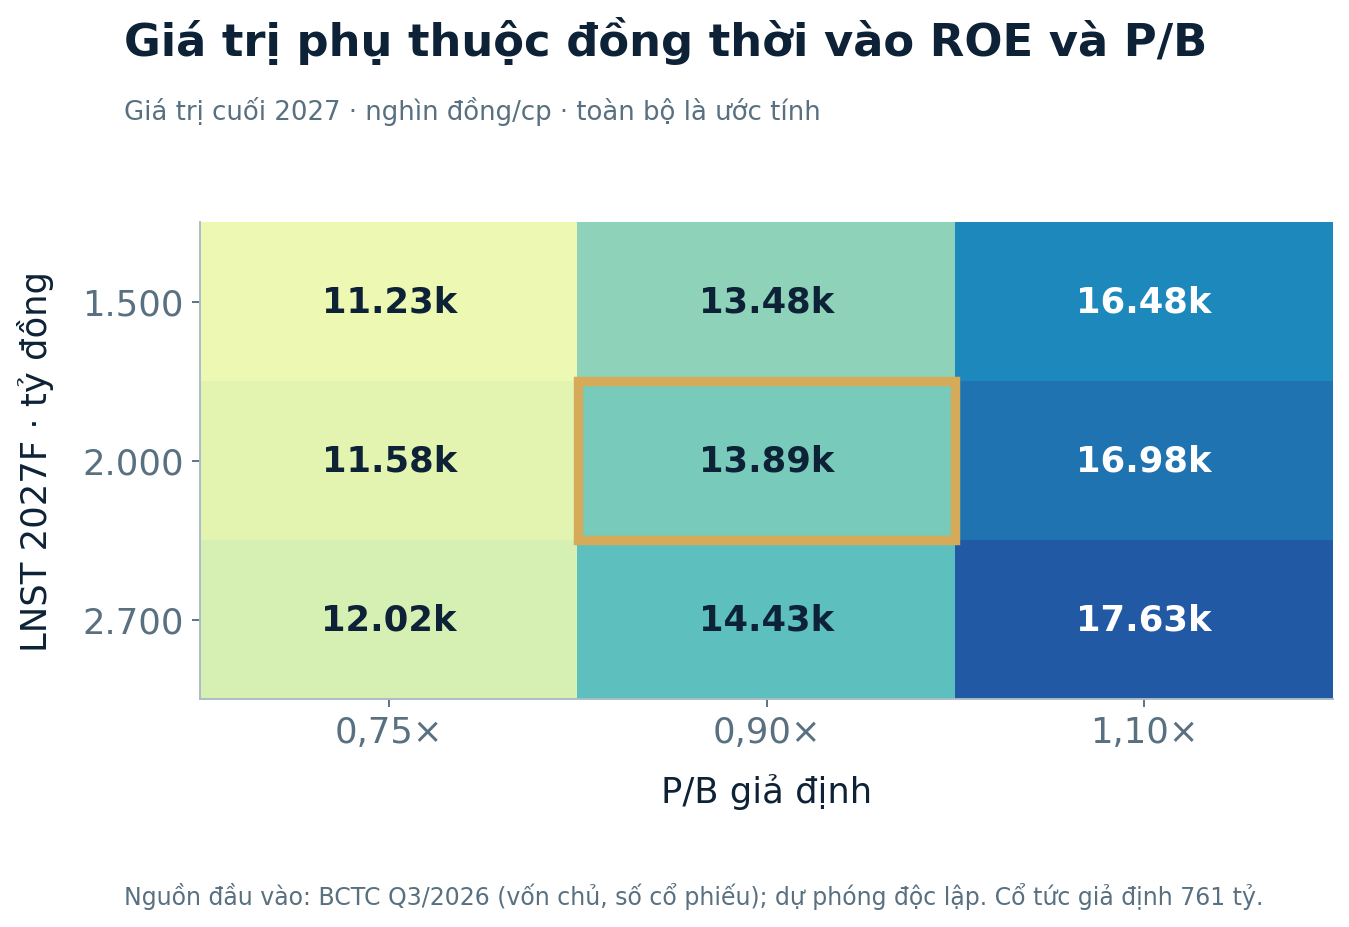
| Kịch bản | Điều kiện | LNST 2027 / P/B | BVPS / Giá trị |
|---|---|---|---|
| Bất lợi | Môi giới tiếp tục yếu, FVTPL chịu lỗ, Q4/2026 chỉ 300 tỷ | 1.500 tỷ / 0,75× | 14.978đ / 11.234đ |
| Cơ sở | Cho vay ổn định, Q4 500 tỷ, không có cú sốc trái phiếu | 2.000 tỷ / 0,90× | 15.438đ / 13.894đ |
| Thuận lợi | Môi giới lấy lại thị phần, FVTPL ít lỗ, ROE đi lên, Q4 700 tỷ | 2.700 tỷ / 1,10× | 16.029đ / 17.632đ |
Độ nhạy tại BVPS cơ sở: thay 0,1 lần P/B làm giá trị thay khoảng 1.544 đồng. Mỗi 100 tỷ LNST giữ lại, BVPS thêm khoảng 66 đồng, giá trị tại 0,90× thêm khoảng 59 đồng. Pha loãng 10% mà không thu thêm giá trị sổ sách tương ứng làm BVPS giảm khoảng 9,1%; vì chưa có phương án phát hành, không giả định hiện thực hóa.
Điều kiện đổi quan điểm: Q4 LNST dưới 300 tỷ, tăng dự phòng trái phiếu hoặc nợ margin quá hạn, vốn chủ giảm, hoặc nội dung họp làm pha loãng bất lợi → chuyển kịch bản bất lợi. Hai quý liên tiếp cải thiện phí môi giới, margin và lợi nhuận thực hiện trong khi ROE tiến về ≥11% → cân nhắc nâng P/B sau khi kiểm chứng, không nâng vì riêng giá cổ phiếu tăng.
Giữ có giám sát, yêu cầu biên an toàn cho vị thế mới
Tại 14.950 đồng, giá cao hơn giá trị cơ sở 13.894 khoảng 7,6%; biên tăng tới kịch bản thuận lợi khoảng 18%, còn giảm về bất lợi khoảng 25%. Tỷ lệ này không phải xác suất. Nhà đầu tư đang nắm giữ có thể giữ và giảm tỷ trọng nếu dữ liệu Q4 xác nhận suy yếu. Nhà đầu tư chưa sở hữu chỉ cân nhắc ở ≤11.100 đồng (chiết khấu ít nhất 20% so với 13.894) sau khi xác nhận giả định không xấu đi. Không dùng mức 25/11 như một cam kết sự kiện tạo lợi nhuận.
Nguồn, phép tính và danh sách loại trùng
Dữ liệu lấy từ BCTC riêng Q3/2026; không gọi là hợp nhất. Giá cuối 06/11 không điều chỉnh quyền tương lai. BCTC là quý chưa kiểm toán, mọi mức 2027 là ước tính độc lập. Số tỷ đồng làm tròn có sai số nhỏ.
- VNDIRECT: BCTC riêng Q3/2026, công bố 20/10; bản hiển thị văn bản để kiểm tra từng dòng.
- VNDIRECT: nghị quyết họp ĐHĐCĐ bất thường 04/11 và thông báo chốt quyền.
- VNDIRECT: kế hoạch 2026, nền 2025; kết quả H1/2026.
- Cục Thống kê: CPI tháng 10; HNX: thanh khoản tháng 10; Nhân Dân/TTXVN: phiên 06/11.
Kiểm kê bài phân tích doanh nghiệp đã đăng 08/10–07/11: FPT — fpt-phan-tich-dinh-gia-2026-11-06; HPG — hpg-san-luong-hrc-mo-rong-dinh-gia-can-chua-cho-cho-chu-ky-von; KDH — kdh-dong-tien-dan-gia-loi-nhuan-cot-loi-chua-theo-kip. Cả ba bị loại; VND chưa xuất hiện trong danh sách bài đã xuất bản của thời kỳ kiểm tra.
Khuyến nghị là quan điểm nghiên cứu có điều kiện, không bảo đảm lợi nhuận hoặc phù hợp cho mọi danh mục.